Guida previdenza
Cassa pensione per la tata: da quale salario è obbligatoria

Devi pagare la LPP per la tua tata?
CHF 134al mese di LPP a tuo carico, e lo stesso si trattiene dal suo salario. Obbligatoria: CHF 58'500 all'anno con 13a, sopra CHF 22'680.
Accredito di vecchiaia minimo. La cassa aggiunge rischio e spese (circa 1-2 %).
30 giorni gratis, poi CHF 19.90/mese · disdici quando vuoi
Senza 13a? Nel calcolatore ↓La maggior parte delle famiglie pensa a l'iscrizione all'AVS e l'assicurazione infortuni, e dimentica il secondo pilastro. Non appena la tua tata guadagna abbastanza, la previdenza professionale (LPP) diventa obbligatoria, e tu come datore di lavoro devi affiliarla a una cassa pensione. Ecco da quando scatta l'obbligo, a quanto ammontano i contributi e come trattenerli correttamente.
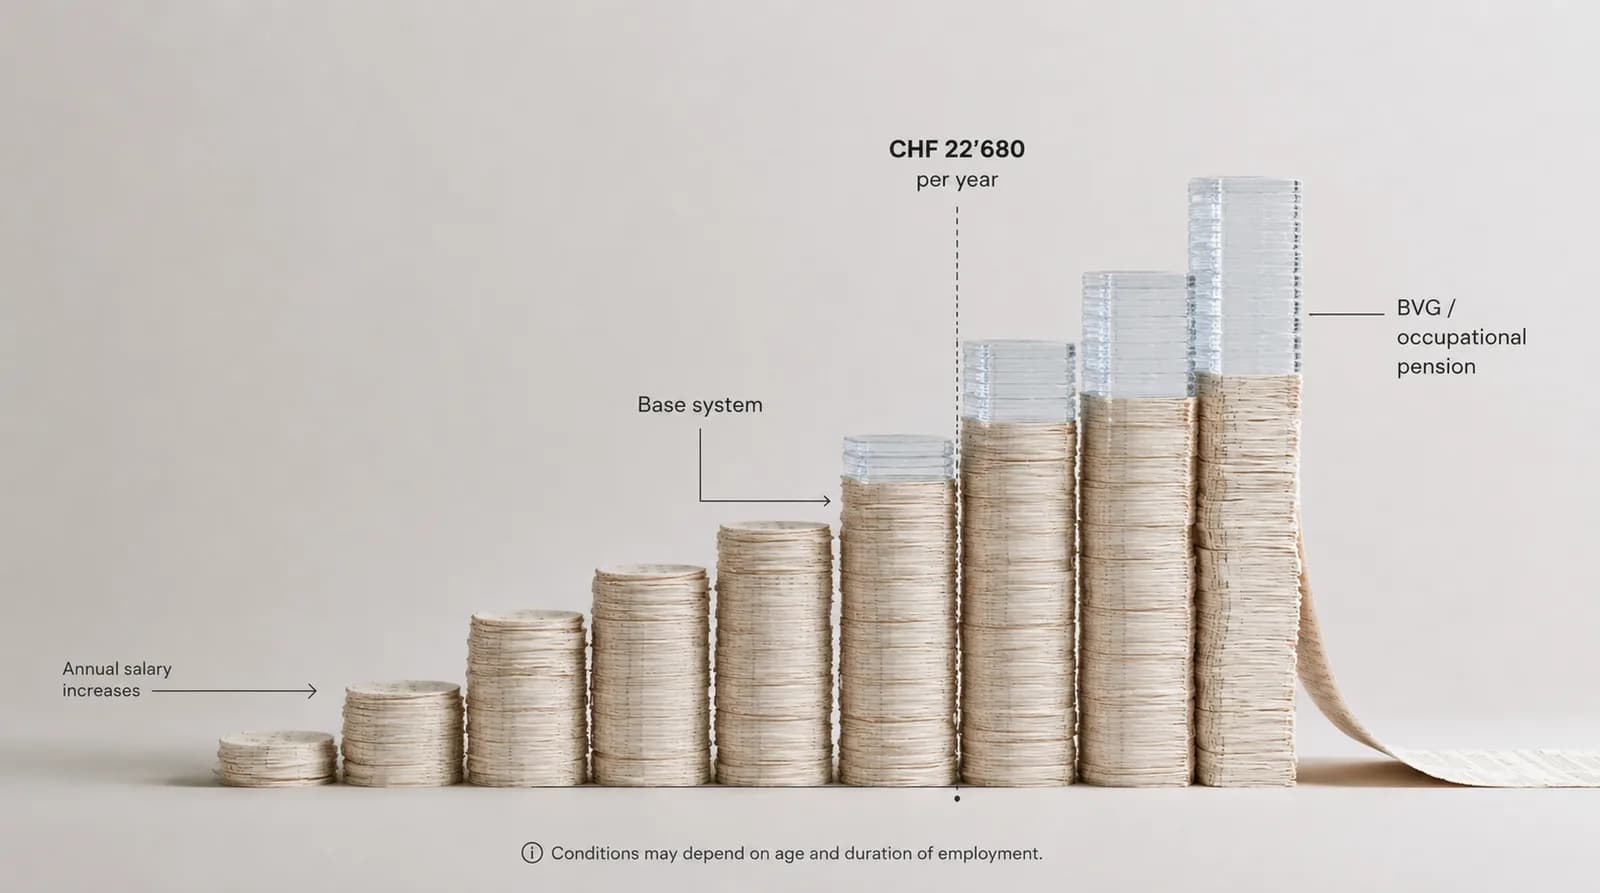
La LPP è obbligatoria per la tua tata non appena lo stipendio annuo supera CHF 22'680: dall'anno in cui compie 18 anni per decesso e invalidità, dall'anno in cui compie 25 anni anche per il risparmio di vecchiaia.
- Una tata a tempo pieno guadagna CHF 45'600-78'000/anno ed è quindi quasi sempre soggetta alla LPP.
- È assicurato solo il salario coordinato: stipendio lordo − CHF 26'460.
- Accredito di vecchiaia dal 7 al 18 % a seconda dell'età, ripartito a metà tra te e la tata.
Da quale salario la cassa pensioni diventa obbligatoria
Conta il salario annuo presso lo stesso datore di lavoro: non le ore.
CHF 22'680
Soglia d'entrata
Deduzione di coordinamento: CHF 26'460
Non è assicurato tutto il salario, solo la parte sopra la deduzione di coordinamento. Almeno l'importo minimo. Il calcolatore qui sotto mostra i contributi per il tuo caso.
Calcolatore LPP: obbligo e costo
Scegli un salario e un'età - vedi subito se la LPP è obbligatoria e quanto costa.
= CHF 58'500.00 / anno
La LPP è obbligatoria
Salario annuo superiore a CHF 22'680 e tata 25+ - devi iscriverla a una cassa pensione.
Salario coordinato
CHF 32'040.00
parte assicurata (lordo − CHF 26'460)
Quota tata / mese
CHF 133.50
dedotta dal salario
Quota datore / mese
CHF 133.50
paghi in aggiunta
Accredito di vecchiaia (35 anni → 10%): CHF 3'204.00 / anno
Aliquote minime LPP. Si aggiungono i costi di rischio e amministrazione della cassa (circa 1-2 %). Valori arrotondati.
Gestisci la LPP automaticamente con Clino →Quando la LPP è obbligatoria per una tata?
La previdenza professionale, il secondo pilastro del sistema svizzero, non è obbligatoria per ogni livello di stipendio. Devono essere soddisfatte due condizioni insieme:
1. Soglia salariale: oltre CHF 22'680 all'anno
Se lo stipendio lordo annuo supera la soglia d'entrata LPP di CHF 22'680 (2026), la tata è assicurata obbligatoriamente. Al di sotto non c'è alcun obbligo. Lo stesso limite decide anche se puoi usare la procedura semplificata per le tate. Se lo stipendio è appena sotto, iscrivila comunque in anticipo: annullare un'affiliazione retroattivamente è semplice, iscriverla a posteriori può costare di più e, se la tata se n'è già andata, resta solo l'affiliazione d'ufficio (Fondazione istituto collettore LPP, risposta scritta del 24 settembre 2026).
2. Età: dai 25 anni per il risparmio di vecchiaia
Dal 1° gennaio successivo al 17° compleanno, la tata è coperta contro i rischi di decesso e invalidità. Il risparmio per la vecchiaia (gli accrediti) inizia solo dall'anno in cui compie 25 anni.
In concreto: una tata di 30 anni a tempo pieno con CHF 4'500/mese (CHF 54'000/anno), uno stipendio da tata usuale in Svizzera, è chiaramente soggetta alla LPP. Una tata di 22 anni a tempo parziale con CHF 1'400/mese (CHF 16'800/anno) non lo è: il suo salario è sotto la soglia. Per un posto a tempo pieno, la cassa pensioni entra quindi fin dall'inizio nel costo di una tata a tempo pieno.
La famiglia Brunner a Winterthur ha dichiarato correttamente la propria tata all'AVS e pagato l'assicurazione infortuni per due anni, ma non l'ha mai affiliata a una cassa pensione. Con CHF 4'800/mese, la LPP era obbligatoria da tempo. Versare i contributi del datore di lavoro arretrati più gli interessi di mora è costato loro oltre CHF 4'000. Il secondo pilastro è proprio il costo che le famiglie dimenticano più spesso.
A quanto ammontano i contributi LPP?
A differenza dell'AVS, non viene assicurato tutto lo stipendio, ma solo il «salario coordinato». Ecco come si calcola:
- •Sottrai la deduzione di coordinamento: stipendio lordo − CHF 26'460
- •Risultato = salario coordinato (minimo CHF 3'780, massimo assicurabile CHF 64'260)
- •Accredito di vecchiaia = salario coordinato × aliquota secondo l'età (vedi grafico)
Quanto va alla cassa pensioni, secondo l'età?
Accredito di vecchiaia in percentuale del salario coordinato. Il datore di lavoro ne paga almeno la metà.
Aliquote minime secondo la LPP, stato 2026. Interesse minimo sull'avere di vecchiaia 1,25 %, aliquota di conversione 6,8 %. Alcune casse pensione offrono prestazioni migliori.
Esempio: tata con CHF 5'000/mese
Prendiamo una tata di 38 anni a tempo pieno, con stipendio lordo di CHF 5'000/mese, cioè CHF 60'000/anno. Ecco il suo calcolo LPP:
| Stipendio lordo annuo | CHF 60'000 |
| − Deduzione di coordinamento | − CHF 26'460 |
| = Salario coordinato | CHF 33'540 |
| Accredito (età 38 → 10 %) | CHF 3'354 / anno |
| Quota tata (5 %) | ≈ CHF 140 / mese |
| Quota datore di lavoro (5 %) | ≈ CHF 140 / mese |
A questo si aggiungono i costi di rischio e amministrativi della cassa (circa 1-2 % del salario coordinato, a seconda della cassa). La quota della tata la trattieni dallo stipendio ogni mese e versi inoltre la tua quota alla cassa. Per decidere se fare questo conteggio da te o affidarlo ad altri, guarda il confronto sulle buste paga della tata.
⚠ Devi affiliarti attivamente a una cassa pensione
Non esiste un'affiliazione «automatica». Come datore di lavoro ti affili a una fondazione collettiva o a una cassa pensione (ad es. l'Istituto collettore LPP se non ne trovi un'altra). La cassa di compensazione AVS verifica la tua affiliazione, ti concede due mesi di tempo e poi ti annuncia all'Istituto collettore LPP, che ti affilia retroattivamente. Sei allora tenuto a versare i contributi arretrati, gli interessi di mora, un supplemento a titolo di risarcimento e le spese amministrative (art. 11 e 12 LPP). Non sai quale cassa scegliere? Il nostro confronto delle opzioni di cassa pensione per i datori di lavoro domestico spiega la differenza tra il Plan AN e l'AN Plus potenziato dell'Istituto collettore.
Perché il secondo pilastro conta per la tua tata
La previdenza professionale non è un lusso burocratico, ma una parte reale della pensione della tua tata. Chi lavora per anni senza LPP si ritrova in vecchiaia con la sola rendita AVS minima. Le tate arrivate in Svizzera più tardi hanno spesso lacune nel primo pilastro. Il secondo pilastro le compensa in parte.
Prestazioni sociali corrette, LPP compresa, sono anche un segno di impiego equo. La Swiss Nanny Association, associazione senza scopo di lucro, informa tate e famiglie proprio su questo: rapporti di lavoro professionali e ben assicurati invece di accordi informali in contanti.
Sostegno indipendente: Swiss Nanny Association. La Swiss Nanny Association è un'associazione senza scopo di lucro che sostiene tate e au pair con informazioni, risorse, formazione e orientamento su condizioni di lavoro eque in Svizzera.
Per informazioni e risorse, visita swissnanny.orgErrori frequenti con la LPP delle tate
1. Dimenticare del tutto la LPP
AVS e assicurazione infortuni sono note. Il secondo pilastro sfugge. Con uno stipendio a tempo pieno è quasi sempre obbligatorio.
2. Voler assicurare tutto lo stipendio
Viene assicurato solo il salario coordinato (stipendio lordo − CHF 26'460), non l'importo totale.
3. Non trattenere la quota della tata
Metà dei contributi è a carico della tata. Se lo dimentichi, finisci per pagare entrambe le metà tu.
4. Fascia d'età sbagliata
L'aliquota dell'accredito aumenta con l'età (7 → 18 %). Usare l'aliquota sbagliata calcola male i contributi.
Checklist gratuita: assumere correttamente una collaboratrice domestica
AVS, assicurazione infortuni, contratto. Tutto in una pagina, per email in 30 secondi.
Niente spam. Cancellazione in qualsiasi momento.
Calcola la LPP automaticamente - con Clino
Clino determina il salario coordinato, l'accredito di vecchiaia corretto e la quota della tata, e mostra tutto in modo trasparente sulla busta paga. Include AVS/AI, assicurazione infortuni e certificato di salario. CHF 19.90/mese.
Imposta subitoDomande frequenti
Da quale stipendio la LPP è obbligatoria per la mia tata?
Cos'è la deduzione di coordinamento?
Chi paga i contributi LPP - io o la tata?
A quale cassa pensione affilio la mia tata?
La LPP vale anche per una giovane tata sotto i 25 anni?
Clino aiuta con il conteggio LPP?
Fonti
- Ufficio federale delle assicurazioni sociali (UFAS) - previdenza professionale, importi limite 2026: bsv.admin.ch
- Legge federale sulla previdenza professionale per la vecchiaia, i superstiti e l'invalidità (LPP), RS 831.40 - art. 2 (assicurazione obbligatoria), art. 7 (salario minimo), art. 8 (salario coordinato), art. 16 (accrediti di vecchiaia)
- Riforma AVS 21 e importi limite LPP 2026 (ordinanza OPP 2)
- Istituto collettore LPP - obbligo di affiliazione: chaeis.net
Importi limite e aliquote stato 2026. I valori LPP vengono adeguati periodicamente al massimo AVS.