Ratgeber Vorsorge
Pensionskasse (BVG) für die Nanny: Ab welchem Lohn du sie anmelden musst

Die meisten Familien denken an die AHV-Anmeldung und die Unfallversicherung und übersehen dabei die zweite Säule. Sobald deine Nanny genug verdient, ist die berufliche Vorsorge (BVG) obligatorisch, und du als Arbeitgeber musst sie bei einer Pensionskasse anmelden. Hier erfährst du, ab wann die Pflicht greift, wie hoch die Beiträge sind und wie du sie korrekt abziehst.
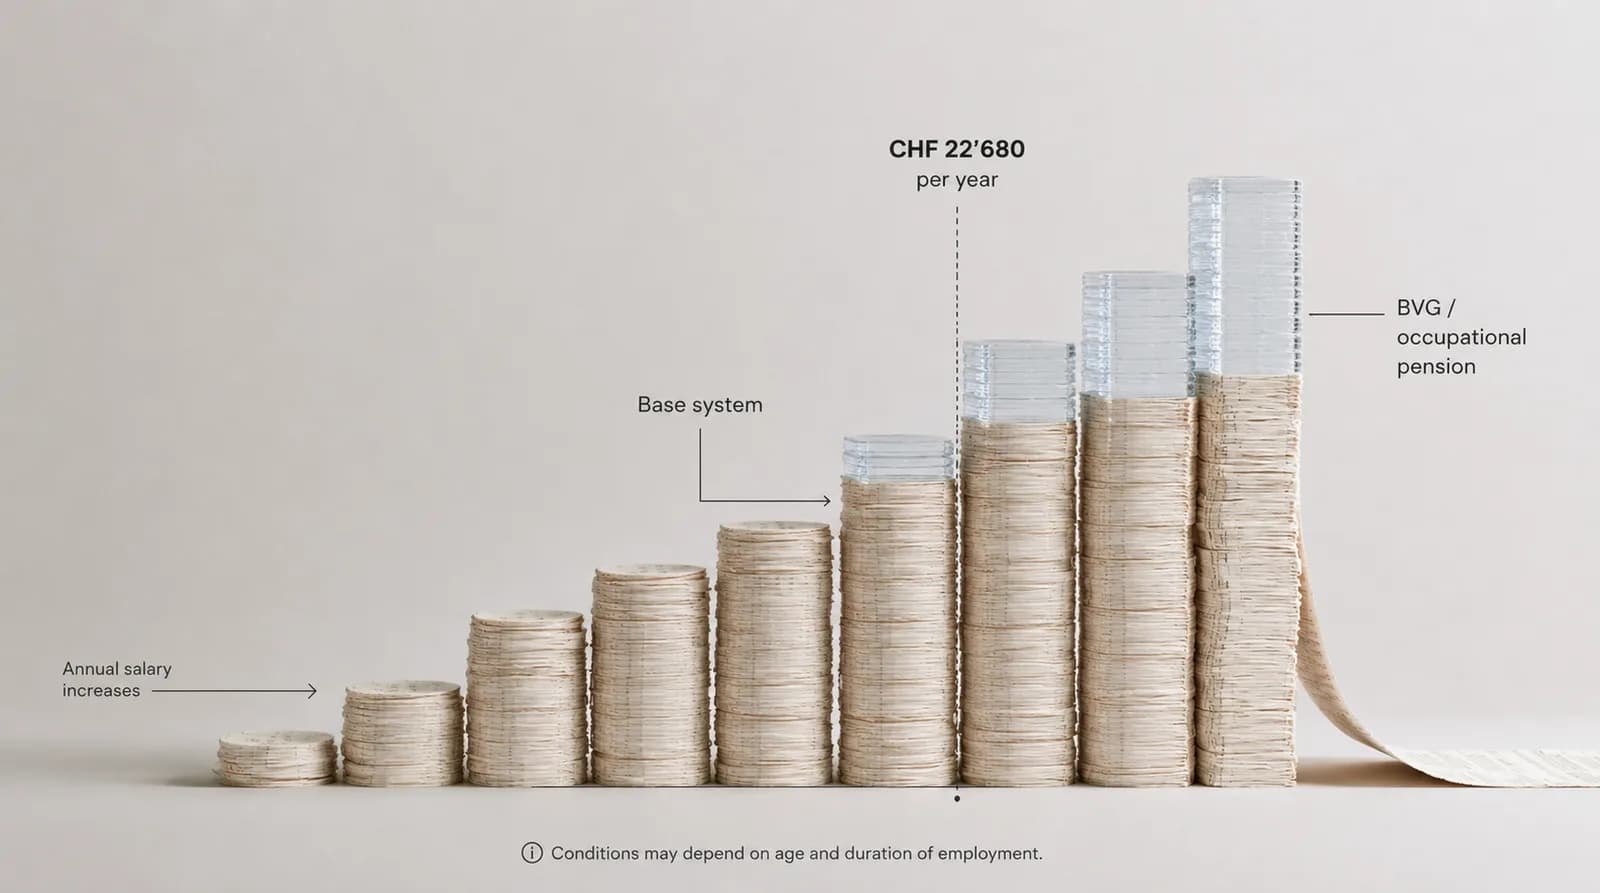
BVG ist für deine Nanny obligatorisch, sobald ihr Jahreslohn über CHF 22'680 liegt: ab dem Jahr, in dem sie 18 wird, für Tod und Invalidität, ab dem Jahr, in dem sie 25 wird, auch fürs Altersguthaben.
- Eine Vollzeit-Nanny verdient meist CHF 45'600-78'000/Jahr und ist damit fast immer BVG-pflichtig.
- Versichert ist nur der koordinierte Lohn: Bruttolohn − CHF 26'460.
- Altersgutschrift 7-18 % je nach Alter, hälftig zwischen dir und der Nanny geteilt.
Ab welchem Lohn die Pensionskasse Pflicht wird
Entscheidend ist der Jahreslohn beim selben Arbeitgeber: nicht die Stunden.
CHF 22'680
Eintrittsschwelle
Koordinationsabzug: CHF 26'460
Versichert wird nicht der ganze Lohn, sondern der Teil über dem Koordinationsabzug, mindestens aber der Minimalbetrag. Der Rechner unten zeigt die Beiträge für deinen Fall.
BVG-Rechner: Pflicht & Kosten
Lohn und Alter wählen - du siehst sofort, ob BVG Pflicht ist und was es kostet.
= CHF 58'500.00 / Jahr
BVG ist obligatorisch
Jahreslohn über CHF 22'680 und Nanny 25+ - du musst sie bei einer Pensionskasse anmelden.
Koordinierter Lohn
CHF 32'040.00
versicherter Teil (Brutto − CHF 26'460)
Anteil Nanny / Monat
CHF 133.50
vom Lohn abgezogen
Anteil Arbeitgeber / Monat
CHF 133.50
du zahlst zusätzlich
Altersgutschrift (35 Jahre → 10%): CHF 3'204.00 / Jahr
Mindestsätze nach BVG. Hinzu kommen Risiko- und Verwaltungskosten der Pensionskasse (rund 1-2 %). Werte gerundet.
BVG automatisch abrechnen mit Clino →Wann ist BVG für eine Nanny obligatorisch?
Die berufliche Vorsorge, die zweite Säule des Schweizer Vorsorgesystems, ist nicht für jeden Lohn Pflicht. Es gelten zwei Bedingungen, die beide erfüllt sein müssen:
1. Lohnschwelle: über CHF 22'680 pro Jahr
Liegt der jährliche Bruttolohn über der BVG-Eintrittsschwelle von CHF 22'680 (2026), wird die Nanny obligatorisch versichert. Darunter besteht keine Pflicht. Dieselbe Grenze entscheidet auch, ob du die vereinfachte Abrechnung für Nannys nutzen kannst. Liegt der Lohn knapp darunter, melde sie trotzdem schon im Voraus an: Einen Anschluss rückwirkend aufzuheben ist einfach, eine nachträgliche Anmeldung kann teurer werden, und hat die Nanny schon aufgehört, bleibt nur ein Zwangsanschluss (Stiftung Auffangeinrichtung BVG, schriftliche Auskunft vom 24. September 2026).
2. Alter: ab 25 für das Altersguthaben
Ab 1. Januar nach dem 17. Geburtstag ist die Nanny gegen die Risiken Tod und Invalidität versichert. Das Sparen fürs Alter (Altersgutschriften) beginnt erst ab dem Jahr, in dem sie 25 wird.
Konkret heisst das: Eine 30-jährige Vollzeit-Nanny mit CHF 4'500/Monat (CHF 54'000/Jahr), ein üblicher Nanny-Lohn in der Schweiz, ist klar BVG-pflichtig. Eine 22-jährige Teilzeit-Nanny mit CHF 1'400/Monat (CHF 16'800/Jahr) ist es nicht: Ihr Lohn liegt unter der Schwelle. Für eine Vollzeitstelle gehört die Pensionskasse deshalb von Anfang an in die Kostenrechnung einer Vollzeit-Nanny.
Familie Brunner in Winterthur hat ihre Nanny zwei Jahre lang korrekt bei der AHV gemeldet und UVG bezahlt, aber nie bei einer Pensionskasse angemeldet. Bei CHF 4'800/Monat war die BVG-Pflicht längst gegeben. Die Nachzahlung der Arbeitgeberbeiträge plus Verzugszins kostete sie über CHF 4'000. Die zweite Säule ist genau die Kosten, die Familien am häufigsten übersehen.
Wie hoch sind die BVG-Beiträge?
Anders als bei der AHV wird nicht der ganze Lohn versichert, sondern nur der «koordinierte Lohn». So wird er berechnet:
- •Koordinationsabzug abziehen: Bruttolohn − CHF 26'460
- •Ergebnis = koordinierter Lohn (mindestens CHF 3'780, höchstens CHF 64'260 versicherbar)
- •Altersgutschrift = koordinierter Lohn × Satz nach Alter (siehe Grafik)
Wie viel geht in die Pensionskasse, je nach Alter?
Altersgutschrift in Prozent des koordinierten Lohns. Der Arbeitgeber trägt mindestens die Hälfte.
Mindestsätze gemäss BVG, Stand 2026. Mindestzins auf dem Altersguthaben 1,25 %, Umwandlungssatz 6,8 %. Einzelne Pensionskassen bieten bessere Leistungen an.
Beispiel: Nanny mit CHF 5'000/Monat
Nehmen wir eine 38-jährige Vollzeit-Nanny mit einem Bruttolohn von CHF 5'000/Monat, also CHF 60'000/Jahr. So sieht ihre BVG-Rechnung aus:
| Jahresbruttolohn | CHF 60'000 |
| − Koordinationsabzug | − CHF 26'460 |
| = Koordinierter Lohn | CHF 33'540 |
| Altersgutschrift (Alter 38 → 10 %) | CHF 3'354 / Jahr |
| Anteil Nanny (5 %) | ≈ CHF 140 / Monat |
| Anteil Arbeitgeber (5 %) | ≈ CHF 140 / Monat |
Hinzu kommen Risiko- und Verwaltungskosten der Pensionskasse (je nach Kasse rund 1-2 % des koordinierten Lohns). Den Anteil der Nanny ziehst du jeden Monat vom Lohn ab; deinen eigenen Anteil überweist du zusätzlich an die Kasse. Ob du diese Abrechnung selbst machst oder abgibst, zeigt dir der Vergleich zur Nanny-Lohnabrechnung.
⚠ Du musst dich aktiv bei einer Pensionskasse anmelden
Es gibt keine «automatische» Anmeldung. Als Arbeitgeber schliesst du dich einer Sammelstiftung oder Pensionskasse an (z. B. der Stiftung Auffangeinrichtung BVG, wenn du keine andere findest). Die Ausgleichskasse kontrolliert deinen Anschluss, setzt dir zwei Monate Frist und meldet dich danach der Auffangeinrichtung, die dich rückwirkend anschliesst. Du schuldest dann die Beiträge samt Verzugszinsen, einen Zuschlag als Schadenersatz und den Verwaltungsaufwand (Art. 11 und 12 BVG). Unsicher, welche Kasse zu dir passt? Unser Vergleich der Pensionskassen-Optionen für Haushaltsangestellte zeigt dir den Unterschied zwischen Plan AN und AN Plus bei der Auffangeinrichtung.
Warum die zweite Säule für deine Nanny zählt
Die berufliche Vorsorge ist kein bürokratischer Luxus, sondern ein echter Teil der Altersvorsorge deiner Nanny. Wer jahrelang ohne BVG arbeitet, steht im Alter nur mit der AHV-Minimalrente da. Gerade Nannys aus dem Ausland, die später in die Schweiz gekommen sind, haben oft Lücken in der ersten Säule. Die zweite Säule gleicht das teilweise aus.
Korrekte Sozialleistungen inklusive BVG sind auch ein Zeichen von fairer Anstellung. Die Swiss Nanny Association, ein gemeinnütziger Verein, informiert Nannys und Familien genau darüber: professionelle, abgesicherte Arbeitsverhältnisse statt informeller Bar-Abmachungen.
Unabhängige Unterstützung: Swiss Nanny Association. Die Swiss Nanny Association ist ein gemeinnütziger Verein, der Nannys und Au-pairs mit Informationen, Ressourcen, Weiterbildung und Beratung zu fairen Arbeitsbedingungen in der Schweiz unterstützt.
Für Informationen und Ressourcen: swissnanny.orgHäufige Fehler bei der BVG für Nannys
1. BVG ganz vergessen
AHV und UVG sind bekannt. Die zweite Säule geht unter. Bei einem Vollzeitlohn ist sie aber fast immer Pflicht.
2. Den ganzen Lohn versichern wollen
Versichert wird nur der koordinierte Lohn (Bruttolohn − CHF 26'460), nicht der volle Betrag.
3. Nanny-Anteil nicht abziehen
Die Hälfte der Beiträge trägt die Nanny. Wer das vergisst, zahlt am Ende beide Hälften selbst.
4. Alter falsch eingestuft
Der Gutschriftssatz steigt mit dem Alter (7 → 18 %). Wer den falschen Satz nimmt, rechnet die Beiträge falsch.
Gratis Checkliste: Haushaltshilfe korrekt anstellen
AHV, UVG, Vertrag. Alles auf einer Seite, per E-Mail in 30 Sekunden.
Kein Spam. Jederzeit abmelden.
BVG automatisch berechnen - mit Clino
Clino ermittelt den koordinierten Lohn, die richtige Altersgutschrift und den Nanny-Anteil und zeigt alles transparent auf der Lohnabrechnung. Inklusive AHV/IV, UVG und Lohnausweis. CHF 19.90/Monat.
Jetzt einrichtenHäufige Fragen
Ab welchem Lohn ist BVG für meine Nanny Pflicht?
Was ist der Koordinationsabzug?
Wer zahlt die BVG-Beiträge - ich oder die Nanny?
Bei welcher Pensionskasse melde ich meine Nanny an?
Gilt BVG auch für eine junge Nanny unter 25?
Hilft Clino bei der BVG-Abrechnung?
Quellen
- Bundesamt für Sozialversicherungen (BSV) - Berufliche Vorsorge, Grenzbeträge 2026: bsv.admin.ch
- Bundesgesetz über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge (BVG), SR 831.40 - Art. 2 (Obligatorium), Art. 7 (Mindestlohn), Art. 8 (koordinierter Lohn), Art. 16 (Altersgutschriften)
- Reform AHV 21 und BVG-Grenzbeträge 2026 (Verordnung BVV 2)
- Stiftung Auffangeinrichtung BVG - Anschlusspflicht: chaeis.net
Grenzbeträge und Sätze Stand 2026. Die BVG-Werte werden periodisch dem AHV-Maximum angepasst.