BVG / fundo de pensões para amas na Suíça
A maioria das famílias pensa na AHV e no seguro de acidentes, e esquece-se do segundo pilar. Assim que a tua ama ganha o suficiente, a previdência profissional (BVG) passa a ser obrigatória e tu, como empregador, tens de a inscrever num fundo de pensões. Aqui ficas a saber a partir de quando é que a obrigação se aplica, quanto custam as contribuições e como descontá-las corretamente.
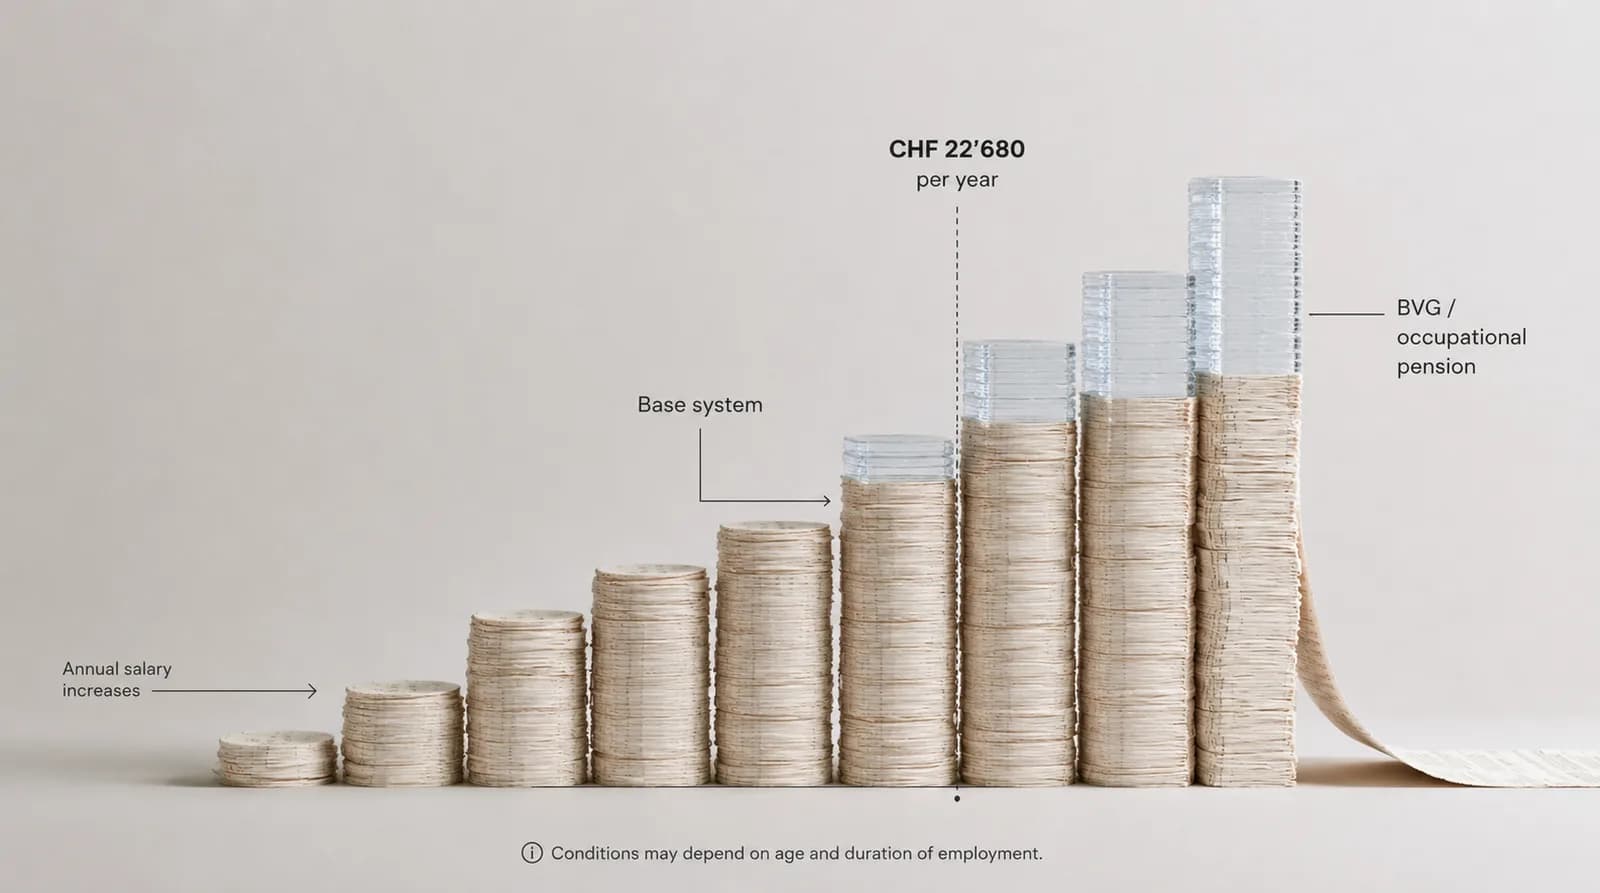
O BVG é obrigatório para a tua ama assim que o salário anual dela atingir CHF 22'680 e ela tiver pelo menos 25 anos (cobertura de risco a partir dos 17, poupança para a reforma a partir dos 25).
- Uma ama a tempo inteiro ganha normalmente CHF 45'600-78'000/ano e fica, por isso, quase sempre sujeita ao BVG.
- Só o salário coordenado está segurado: salário bruto − CHF 26'460.
- Crédito de velhice de 7 a 18 % consoante a idade, repartido a meias entre ti e a ama.
A partir de que salário a caixa de pensões é obrigatória
O que conta é o salário anual com o mesmo empregador: não as horas.
CHF 22'680
Limiar de entrada
Dedução de coordenação: CHF 26'460
Não é segurado todo o salário, só a parte acima da dedução de coordenação. No mínimo o montante mínimo. A calculadora abaixo mostra as contribuições para o teu caso.
Calculadora BVG: obrigação e custo
Escolhe um salário e uma idade - vês logo se o BVG é obrigatório e quanto custa.
= CHF 58'500.00 / ano
O BVG é obrigatório
Salário anual acima de CHF 22'680 e nanny com 25+ - tens de a inscrever numa caixa de pensões.
Salário coordenado
CHF 32'040.00
parte segurada (bruto − CHF 26'460)
Parte da nanny / mês
CHF 133.50
descontada do salário
Parte do empregador / mês
CHF 133.50
pagas adicionalmente
Crédito de velhice (35 anos → 10%): CHF 3'204.00 / ano
Taxas mínimas do BVG. Acrescem os custos de risco e administração da caixa (cerca de 1-2 %). Valores arredondados.
Gere o BVG automaticamente com o Clino →Quando é que o BVG é obrigatório para uma ama?
A previdência profissional, o segundo pilar do sistema suíço, não é obrigatória para todos os salários. Há duas condições e têm de se verificar as duas:
1. Limiar salarial: ≥ CHF 22'680 por ano
Se o salário bruto anual atingir ou ultrapassar o limiar de entrada do BVG de CHF 22'680 (2026), a ama fica segurada obrigatoriamente. Abaixo disso não há qualquer obrigação.
2. Idade: a partir dos 25 para a poupança de velhice
A partir do dia 1 de janeiro a seguir ao 17.º aniversário, a ama fica coberta contra morte e invalidez. A poupança para a reforma (os créditos de velhice) só começa no ano em que ela faz 25 anos.
Na prática: uma ama de 30 anos a tempo inteiro com CHF 4'500/mês (CHF 54'000/ano) está claramente sujeita ao BVG. Uma ama de 22 anos a tempo parcial com CHF 1'400/mês (CHF 16'800/ano) não está. Não cumpre nem o limiar salarial nem a idade mínima.
A família Brunner, em Winterthur, registou corretamente a sua ama na AHV e pagou o seguro de acidentes durante dois anos, mas nunca a inscreveu num fundo de pensões. Com CHF 4'800/mês, o BVG já era obrigatório havia muito tempo. Pagar as contribuições patronais em atraso, mais juros de mora, custou-lhes mais de CHF 4'000. O segundo pilar é precisamente o custo que as famílias mais esquecem.
Quanto custam as contribuições do BVG?
Ao contrário da AHV, não é o salário todo que fica segurado, mas apenas o «salário coordenado». É assim que se calcula:
- •Subtrair a dedução de coordenação: salário bruto − CHF 26'460
- •Resultado = salário coordenado (mínimo CHF 3'780, máximo segurável CHF 64'260)
- •Crédito de velhice = salário coordenado × taxa consoante a idade (ver tabela)
O crédito de velhice é repartido a meias entre ti e a ama. As taxas sobem com a idade:
Taxas mínimas segundo o BVG, valores de 2026. Juro mínimo sobre o capital de velhice 1,25 %, taxa de conversão 6,8 %. Alguns fundos de pensões oferecem prestações melhores.
Exemplo: ama com CHF 5'000/mês
Imaginemos uma ama de 38 anos a tempo inteiro, com um salário bruto de CHF 5'000/mês, ou seja, CHF 60'000/ano. As contas do BVG dela ficam assim:
| Salário bruto anual | CHF 60'000 |
| − Dedução de coordenação | − CHF 26'460 |
| = Salário coordenado | CHF 33'540 |
| Crédito de velhice (38 anos → 10 %) | CHF 3'354 / ano |
| Parte da ama (5 %) | ≈ CHF 140 / mês |
| Parte do empregador (5 %) | ≈ CHF 140 / mês |
A isto juntam-se os custos de risco e de administração do fundo de pensões (cerca de 1-2 % do salário coordenado, consoante o fundo). Todos os meses descontas a parte da ama do salário dela e, por cima disso, transferes a tua própria parte para o fundo.
⚠ Tens de te inscrever ativamente num fundo de pensões
Não existe qualquer inscrição «automática». Como empregador, aderes a uma fundação coletiva ou a um fundo de pensões (por exemplo, a Instituição Supletiva BVG, se não encontrares outro). A caixa de compensação AHV verifica a tua adesão, dá-te dois meses de prazo e depois comunica-te à Instituição Supletiva BVG, que te inscreve retroativamente. Ficas então a dever as contribuições em atraso, os juros de mora, um suplemento a título de indemnização e os custos administrativos (art. 11 e 12 BVG). Não tens a certeza de qual a caixa que te serve? A nossa comparação das opções de caixa de pensões para pessoal doméstico mostra-te a diferença entre o plano AN e o AN Plus na Auffangeinrichtung.
Porque é que o segundo pilar conta para a tua ama
A previdência profissional não é um luxo burocrático, mas sim uma parte real da reforma da tua ama. Quem trabalha anos a fio sem BVG chega à velhice só com a pensão mínima da AHV. As amas que vieram para a Suíça mais tarde na vida costumam ter lacunas no primeiro pilar. O segundo pilar compensa isso em parte.
Ter as contribuições sociais em ordem, BVG incluído, é também um sinal de emprego justo. A Swiss Nanny Association, uma associação sem fins lucrativos, informa amas e famílias exatamente sobre isso: relações de trabalho profissionais e devidamente seguradas, em vez de acordos informais pagos por fora.
Apoio independente: Swiss Nanny Association. A Swiss Nanny Association é uma associação sem fins lucrativos que apoia amas e au pairs com informação, recursos, formação e orientação sobre condições de trabalho justas na Suíça.
Para informação e recursos, visita swissnanny.orgErros frequentes com o BVG das amas
1. Esquecer o BVG por completo
Toda a gente conhece a AHV e o seguro de acidentes. O segundo pilar é que passa despercebido. Com um salário a tempo inteiro, é quase sempre obrigatório.
2. Querer segurar o salário todo
Só o salário coordenado (salário bruto − CHF 26'460) está segurado, não o valor total.
3. Não descontar a parte da ama
Metade das contribuições fica a cargo da ama. Se te esqueceres disso, acabas a pagar as duas metades do teu bolso.
4. Escalão de idade errado
A taxa do crédito sobe com a idade (7 → 18 %). Quem usa a taxa errada calcula mal as contribuições.
Continua a ler
Checklist grátis: contratar uma ajuda doméstica como deve ser
AHV, seguro de acidentes, contrato. Tudo numa página, por email em 30 segundos.
Sem spam. Cancelas quando quiseres.
Calcular o BVG automaticamente - com a Clino
A Clino determina o salário coordenado, o crédito de velhice certo e a parte da ama, e mostra tudo de forma transparente no recibo de vencimento. Inclui AHV/IV, seguro de acidentes e certificado de salário. CHF 19.90/mês.
Configurar agoraPerguntas frequentes
A partir de que salário é que o BVG é obrigatório para a minha ama?
O que é a dedução de coordenação?
Quem paga as contribuições do BVG - eu ou a ama?
Em que fundo de pensões inscrevo a minha ama?
O BVG também se aplica a uma ama jovem com menos de 25 anos?
A Clino ajuda com o cálculo do BVG?
Fontes
- Serviço Federal dos Seguros Sociais (BSV) - previdência profissional, montantes-limite 2026: bsv.admin.ch
- Lei federal sobre a previdência profissional de velhice, sobrevivência e invalidez (BVG), SR 831.40 - art. 2 (seguro obrigatório), art. 7 (salário mínimo), art. 8 (salário coordenado), art. 16 (créditos de velhice)
- Reforma AHV 21 e montantes-limite do BVG 2026 (regulamento BVV 2)
- Instituição Supletiva BVG - obrigação de adesão: chaeis.net
Montantes-limite e taxas em vigor em 2026. Os valores do BVG são ajustados periodicamente ao máximo da AHV.
