Guide prévoyance
Caisse de pension pour votre nounou: quand la LPP devient obligatoire

Devez-vous payer la LPP pour votre nounou ?
CHF 134par mois de LPP à votre charge, et autant est déduit de son salaire. Obligatoire : CHF 58'500 par an avec 13e salaire, au-dessus de CHF 22'680.
Bonification de vieillesse minimale. La caisse ajoute risque et frais (environ 1-2 %).
30 jours gratuits, puis CHF 19.90/mois · résiliable à tout moment
Sans 13e salaire ? Dans le calculateur ↓La plupart des familles pensent à l'inscription à l'AVS et l'assurance-accidents, et oublient le deuxième pilier. Dès que votre nounou gagne suffisamment, la prévoyance professionnelle (LPP) devient obligatoire, et vous, en tant qu'employeur, devez l'affilier à une caisse de pension. Voici à partir de quand l'obligation s'applique, le montant des cotisations et comment les prélever correctement.
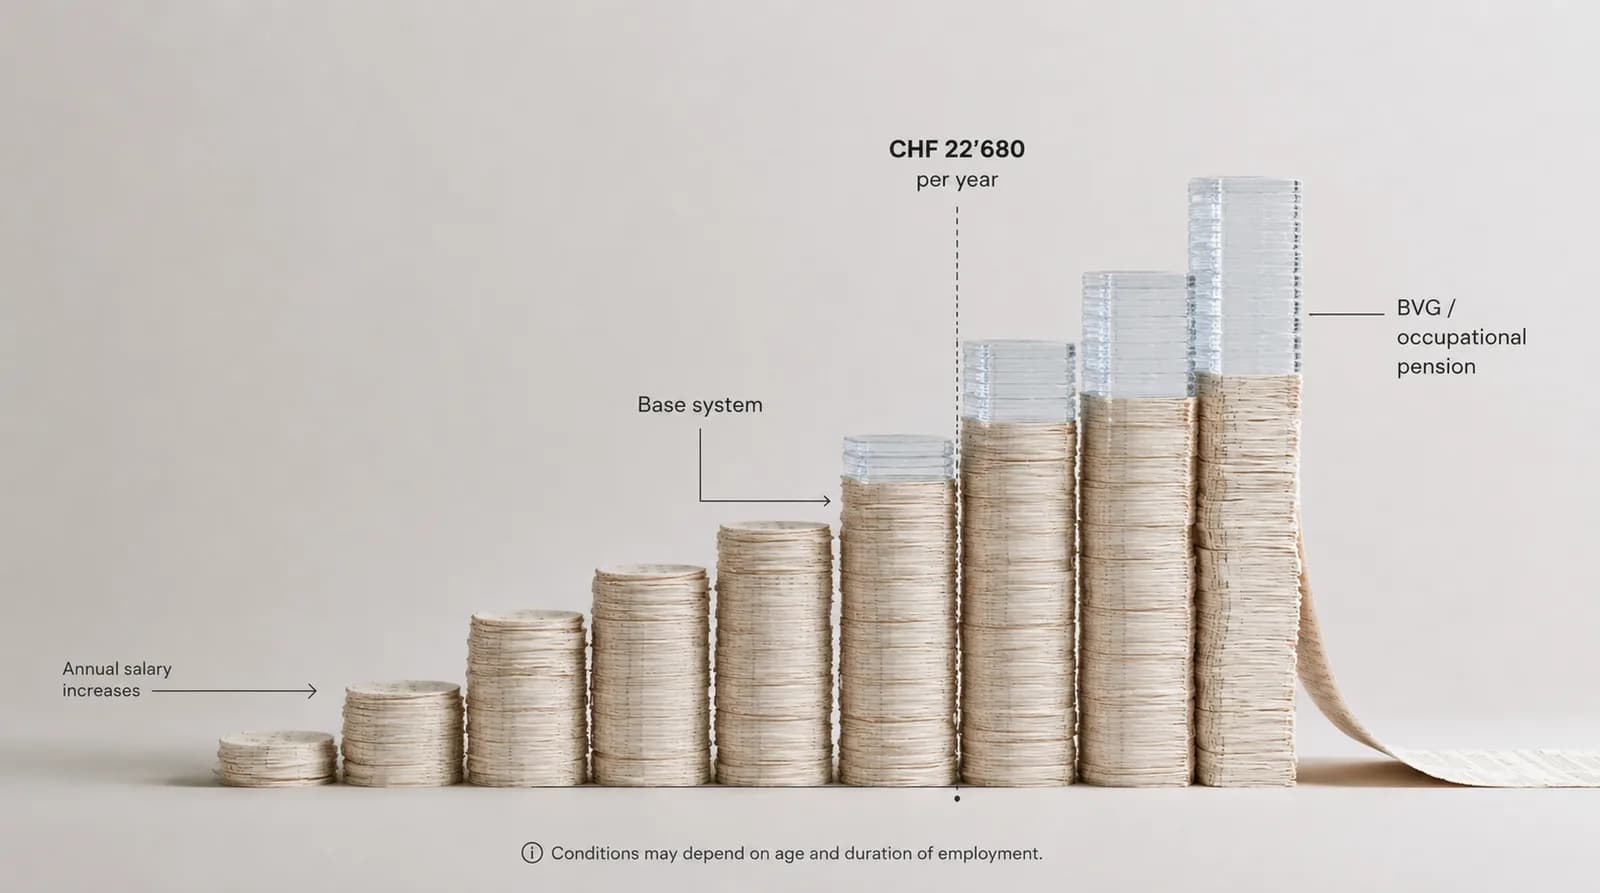
La LPP est obligatoire pour votre nounou dès que son salaire annuel dépasse CHF 22 680 : dès l'année de ses 18 ans pour le décès et l'invalidité, dès l'année de ses 25 ans aussi pour l'épargne vieillesse.
- Nounou à plein temps : CHF 45 600-78 000/an, donc presque toujours soumise à la LPP.
- Seul le salaire coordonné est assuré : salaire brut − CHF 26 460.
- Bonification de vieillesse de 7 à 18 % selon l'âge, partagée par moitié avec la nounou.
À partir de quel salaire la caisse de pension devient obligatoire
Ce qui compte, c'est le salaire annuel chez le même employeur: pas les heures.
CHF 22'680
Seuil d'entrée
Déduction de coordination: CHF 26'460
Ce n'est pas tout le salaire qui est assuré, seulement la part au-dessus de la déduction de coordination. Au minimum le montant minimal. Le calculateur ci-dessous montre les cotisations pour ton cas.
Calculateur LPP : obligation & coût
Choisissez un salaire et un âge - voyez si la LPP est obligatoire et ce qu'elle coûte.
= CHF 58'500.00 / an
La LPP est obligatoire
Salaire annuel supérieur à CHF 22'680 et nounou 25+ - vous devez l'affilier à une caisse de pension.
Salaire coordonné
CHF 32'040.00
part assurée (brut − CHF 26'460)
Part nounou / mois
CHF 133.50
déduite du salaire
Part employeur / mois
CHF 133.50
vous payez en plus
Bonification de vieillesse (35 ans → 10%): CHF 3'204.00 / an
Taux minimaux LPP. S'y ajoutent les frais de risque et d'administration de la caisse (environ 1-2 %). Valeurs arrondies.
Gérer la LPP automatiquement avec Clino →Quand la LPP est-elle obligatoire pour une nounou ?
La prévoyance professionnelle, le deuxième pilier du système suisse, n'est pas obligatoire à tout niveau de salaire. Deux conditions doivent être réunies :
1. Seuil de salaire : plus de CHF 22 680 par an
Si le salaire brut annuel dépasse le seuil d'entrée LPP de CHF 22 680 (2026), la nounou est assurée obligatoirement. En dessous, aucune obligation. La même limite décide aussi si vous pouvez utiliser la procédure simplifiée pour une nounou. Si le salaire est juste en dessous, affiliez-la quand même à l'avance : annuler une affiliation rétroactivement est simple, une affiliation après coup peut coûter plus cher, et une fois la nounou partie, il ne reste que l'affiliation d'office (Fondation institution supplétive LPP, réponse écrite du 24 septembre 2026).
2. Âge : dès 25 ans pour l'épargne vieillesse
Dès le 1er janvier suivant son 17e anniversaire, la nounou est couverte contre les risques de décès et d'invalidité. L'épargne vieillesse (les bonifications) ne commence qu'à partir de l'année de ses 25 ans.
Concrètement : une nounou de 30 ans à plein temps à CHF 4 500/mois (CHF 54 000/an), un salaire de nounou courant en Suisse, est clairement soumise à la LPP. Une nounou de 22 ans à temps partiel à CHF 1 400/mois (CHF 16 800/an) ne l'est pas : son salaire est inférieur au seuil. Pour un poste à plein temps, la caisse de pension fait donc partie dès le départ du coût d'une nounou à plein temps.
La famille Brunner à Winterthour a correctement déclaré sa nounou à l'AVS et payé l'assurance-accidents pendant deux ans, mais ne l'a jamais affiliée à une caisse de pension. À CHF 4 800/mois, la LPP était obligatoire depuis longtemps. Régulariser les cotisations patronales plus les intérêts moratoires leur a coûté plus de CHF 4 000. Le deuxième pilier est exactement le coût que les familles oublient le plus souvent.
À combien s'élèvent les cotisations LPP ?
Contrairement à l'AVS, ce n'est pas tout le salaire qui est assuré, mais uniquement le « salaire coordonné ». Voici comment il se calcule :
- •Déduire la déduction de coordination : salaire brut − CHF 26 460
- •Résultat = salaire coordonné (minimum CHF 3 780, maximum assurable CHF 64 260)
- •Bonification de vieillesse = salaire coordonné × taux selon l'âge (voir graphique)
Combien va à la caisse de pension, selon l'âge ?
Bonification de vieillesse en pour cent du salaire coordonné. L'employeur en paie au moins la moitié.
Taux minimaux selon la LPP, état 2026. Intérêt minimal sur l'avoir de vieillesse 1,25 %, taux de conversion 6,8 %. Certaines caisses de pension offrent de meilleures prestations.
Exemple : nounou à CHF 5 000/mois
Prenons une nounou de 38 ans à plein temps, salaire brut de CHF 5 000/mois, soit CHF 60 000/an. Voici son calcul LPP :
| Salaire brut annuel | CHF 60 000 |
| − Déduction de coordination | − CHF 26 460 |
| = Salaire coordonné | CHF 33 540 |
| Bonification (38 ans → 10 %) | CHF 3 354 / an |
| Part nounou (5 %) | ≈ CHF 140 / mois |
| Part employeur (5 %) | ≈ CHF 140 / mois |
S'y ajoutent les frais de risque et d'administration de la caisse (environ 1-2 % du salaire coordonné selon la caisse). Vous prélevez la part de la nounou sur son salaire chaque mois et versez votre propre part à la caisse en plus. Pour savoir s'il vaut mieux faire ce décompte vous-même ou le confier, voyez le comparatif des fiches de salaire de nounou.
⚠ Vous devez vous affilier activement à une caisse de pension
Il n'existe pas d'affiliation « automatique ». En tant qu'employeur, vous vous affiliez à une fondation collective ou à une caisse de pension (par ex. l'Institution supplétive LPP si vous n'en trouvez pas d'autre). La caisse de compensation AVS contrôle votre affiliation, vous accorde deux mois, puis vous annonce à l'Institution supplétive LPP, qui vous affilie rétroactivement. Vous devez alors les cotisations arriérées, les intérêts moratoires, un supplément à titre de dommages-intérêts et les frais administratifs (art. 11 et 12 LPP). Vous hésitez sur la caisse à choisir ? Notre comparatif des options de caisse de pension pour les employeurs de personnel de maison explique la différence entre le Plan AN et l'AN Plus renforcé de l'Institution supplétive.
Pourquoi le deuxième pilier compte pour votre nounou
La prévoyance professionnelle n'est pas un luxe administratif. C'est une vraie partie de la retraite de votre nounou. Travailler des années sans LPP, c'est se retrouver à l'âge de la retraite avec la seule rente AVS minimale. Les nounous venues plus tard en Suisse ont souvent des lacunes dans le premier pilier. Le deuxième pilier les compense en partie.
Des prestations sociales correctes, LPP comprise, sont aussi un signe d'emploi équitable. La Swiss Nanny Association, association à but non lucratif, informe les nounous et les familles précisément sur ce point : des rapports de travail professionnels et bien assurés plutôt que des arrangements informels en espèces.
Soutien indépendant : Swiss Nanny Association. La Swiss Nanny Association est une association à but non lucratif qui soutient les nounous et les au pairs avec des informations, des ressources, des formations et des conseils sur des conditions de travail équitables en Suisse.
Pour des informations et des ressources, visitez swissnanny.orgErreurs fréquentes avec la LPP des nounous
1. Oublier complètement la LPP
L'AVS et l'assurance-accidents sont connues. Le deuxième pilier passe à la trappe. À un salaire plein, il est presque toujours obligatoire.
2. Vouloir assurer tout le salaire
Seul le salaire coordonné (salaire brut − CHF 26 460) est assuré, pas le montant total.
3. Ne pas prélever la part de la nounou
La moitié des cotisations est à la charge de la nounou. Si on l'oublie, on finit par payer les deux moitiés soi-même.
4. Mauvaise tranche d'âge
Le taux de bonification augmente avec l'âge (7 → 18 %). Prendre le mauvais taux fausse le calcul des cotisations.
Checklist gratuite : employer correctement une aide ménagère
AVS, assurance accidents, contrat. Tout sur une page, par e-mail en 30 secondes.
Pas de spam. Désabonnement à tout moment.
Calculer la LPP automatiquement - avec Clino
Clino détermine le salaire coordonné, la bonification de vieillesse correcte et la part de la nounou, et affiche tout de façon transparente sur la fiche de salaire. Inclut AVS/AI, assurance-accidents et certificat de salaire. CHF 19.90/mois.
Mettre en place maintenantQuestions fréquentes
À partir de quel salaire la LPP est-elle obligatoire pour ma nounou ?
Qu'est-ce que la déduction de coordination ?
Qui paie les cotisations LPP - moi ou la nounou ?
À quelle caisse de pension dois-je affilier ma nounou ?
La LPP s'applique-t-elle aussi à une jeune nounou de moins de 25 ans ?
Clino aide-t-il pour le décompte LPP ?
Sources
- Office fédéral des assurances sociales (OFAS) - prévoyance professionnelle, montants-limites 2026 : bsv.admin.ch
- Loi fédérale sur la prévoyance professionnelle vieillesse, survivants et invalidité (LPP), RS 831.40 - art. 2 (assurance obligatoire), art. 7 (salaire minimal), art. 8 (salaire coordonné), art. 16 (bonifications de vieillesse)
- Réforme AVS 21 et montants-limites LPP 2026 (ordonnance OPP 2)
- Institution supplétive LPP - obligation d'affiliation : chaeis.net
Montants-limites et taux état 2026. Les valeurs LPP sont adaptées périodiquement au maximum AVS.