Impuestos y Salario
Impuesto en la fuente de tu empleada del hogar
Un 5% fijo, y si no lo retienes, lo pagas tú.

Olvidarte del impuesto en la fuente no lo hace desaparecer: se sigue debiendo, con intereses. Hacienda lo reclama con efecto retroactivo en cuanto ve que faltan retenciones. En el procedimiento simplificado lo retienes a todas las empleadas, también a las suizas y con permiso C; en el ordinario, siempre que tu empleada del hogar no tenga permiso C. Esta guía explica cómo funciona la retención, qué tarifa aplica y qué cambió con la reforma de 2021.
Si liquidas por el procedimiento simplificado, como empleador retienes un 5% fijo del salario bruto como impuesto en la fuente, igual en todos los cantones y para todas las empleadas, también con permiso C o pasaporte suizo. En el procedimiento ordinario solo lo retienes si tu empleada del hogar no tiene permiso C, según la tarifa cantonal.
- La retención la debes tú como empleador, no tu empleada. Si la olvidas, respondes del impuesto (art. 88 DBG).
- Por encima de CHF 22'680 de salario anual se aplica el procedimiento ordinario: tarifa cantonal (p. ej. A0), liquidada directamente con la oficina de impuestos.
- Si vive en Francia y trabaja en BE, BL, BS, JU, NE, SO, VD o VS, no se retiene impuesto en la fuente suizo (con el certificado anual de residencia francés).
Fuentes oficiales
Calcular el impuesto en la fuente en el procedimiento simplificado
Calculadora del impuesto en la fuente
Calcula el impuesto en la fuente de tu empleada del hogar.
Procedimiento simplificado
Para salarios anuales de hasta CHF 22.680, los empleadores privados pueden usar el procedimiento simplificado. La deducción a tanto alzado del 5% cubre todos los impuestos (federal, cantonal, municipal). La empleada ya no declara este salario en su declaración de impuestos.
Siguiente pregunta: ¿quién retiene el impuesto en la fuente cada mes y lo liquida correctamente?
Darla de alta con este salario →¿Quién está sujeto al impuesto en la fuente?
En el procedimiento simplificado el 5% fijo se aplica a todas las empleadas, también a las suizas y con permiso C. En el procedimiento ordinario depende del permiso de residencia:
Sujetos al impuesto en la fuente
- •Permiso B (permiso de residencia); desde CHF 120'000 de ingresos brutos, además con NOV obligatoria
- •Permiso L (permiso de corta duración)
- •Permiso F (extranjeros admitidos provisionalmente)
- •Permiso N (solicitantes de asilo con permiso de trabajo)
- •Trabajadores fronterizos (permiso G): reglas especiales según el cantón
NO sujetos al impuesto en la fuente (procedimiento ordinario)
- •Ciudadanos suizos
- •Permiso C (permiso de establecimiento): declaración de impuestos ordinaria
- •Personas casadas con un/a suizo/a (el permiso C del cónyuge es suficiente)
Impuesto en la fuente en el procedimiento simplificado (VAV)
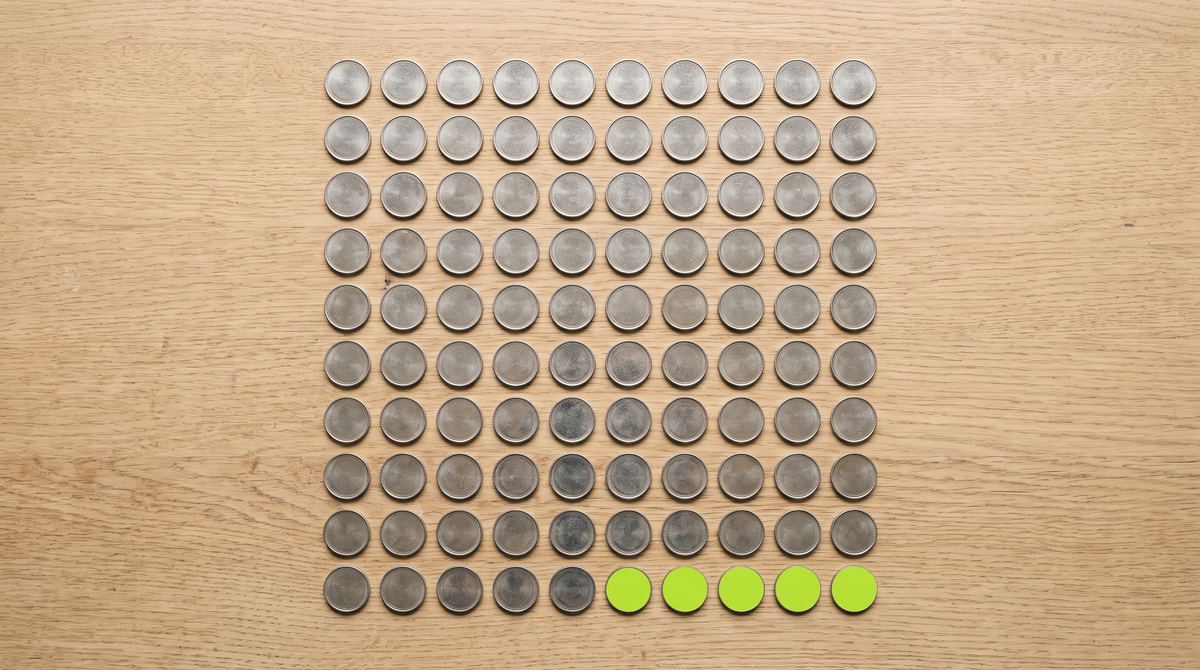 5 %impuesto en la fuente
La mayoría de los hogares privados utilizan el procedimiento simplificado (VAV) para su ayuda doméstica. El impuesto se calcula a una tarifa plana del 5% del salario bruto, sea cual sea el cantón, los ingresos o el estado civil. Lo mismo vale para la gratificación o la paga de Navidad que pagues aparte.
Este 5% es un importe a tanto alzado que cubre todos los impuestos: federales, cantonales y municipales. La empleada del hogar ya no declara este salario; si presenta una declaración de impuestos, adjunta el certificado de la caja de compensación. Para tu propia declaración, en cambio, necesitas justificantes: qué documentos pide la oficina de impuestos.
Impuesto en la fuente en el procedimiento ordinario
Las tarifas dependen de varios factores: cantón de residencia de la empleada, estado civil, número de hijos, pertenencia religiosa e ingresos brutos. Como empleador, debes aplicar la tarifa correcta (A, B, C, D, etc.).
Cómo funciona la retención: paso a paso
Como empleador de una empleada del hogar extranjera, eres responsable del proceso correcto, desde la retención mensual hasta el certificado de salario de fin de año en el procedimiento ordinario. Así funciona:
Verificar el estatus de residencia
Comprueba el permiso de tu empleada. En el procedimiento ordinario: sin permiso C = sujeta al impuesto en la fuente. En el simplificado retienes el 5% a todas. Pide una copia del permiso.
Determinar la tarifa (o elegir VAV)
Procedimiento simplificado: 5% fijo. Procedimiento ordinario: determinar la tarifa correcta (A, B, C, etc.) en la oficina fiscal del cantón de residencia de la empleada.
Retener mensualmente del salario
Retén el impuesto en la fuente del salario bruto con cada pago. La retención debe figurar por separado en la nómina.
Transferir a la oficina fiscal / caja de compensación
VAV: anualmente a través de la caja de compensación AHV. Procedimiento ordinario: mensual o trimestralmente a la oficina fiscal cantonal. Respeta los plazos: si no, hay intereses de demora.
Certificado salarial o confirmación de la caja
En el procedimiento ordinario, emite al final del año un certificado salarial que muestre el impuesto retenido por separado. En el VAV no lo necesitas: la caja de compensación envía a tu empleada una confirmación de la retención del impuesto en la fuente, que ella adjunta a su declaración de impuestos.
Automatiza el impuesto en la fuente
Clino calcula el impuesto en la fuente correcto para tu empleada del hogar, crea las nóminas y entrega todos los documentos para la oficina fiscal. CHF 19.90/mes, todo incluido.
Empezar: 30 días gratisPreguntas frecuentes sobre el impuesto en la fuente
¿Tengo que retener el impuesto en la fuente como hogar privado?
¿Cuánto es el impuesto en la fuente en el procedimiento simplificado?
¿Qué pasa si me olvido de retener?
¿Puede mi empleada reclamar la devolución del impuesto en la fuente?
¿Cuál es la diferencia entre VAV y el impuesto en la fuente ordinario?
¿Se aplica la tarifa del 5% a los trabajadores fronterizos?
¿Trabajas sin contrato?
Te ayudamos gratis a entender tu situación laboral y a regularizarla. Escríbenos o déjanos tus datos y te contactamos personalmente.
Antes de nada: ¿dónde estás ahora?