Impôts & Salaire
Impôt à la source de votre aide ménagère : 5% forfaitaire, sinon vous payez l'arriéré

Oublier l'impôt à la source ne l'efface pas - il reste dû, avec intérêts. L'administration fiscale effectue un rappel rétroactif dès qu'elle constate les déductions manquantes. En procédure simplifiée, vous le retenez pour toutes les employées, Suissesses et titulaires d'un permis C comprises ; en procédure ordinaire, dès que votre aide ménagère n'a pas de permis C. Ce guide explique comment fonctionne la retenue, quel taux s'applique et ce qui a changé depuis 2021.
Si vous décomptez en procédure simplifiée, vous prélevez en tant qu'employeur un impôt à la source forfaitaire de 5% du salaire brut, identique dans tous les cantons et pour tous les employés, y compris avec permis C ou passeport suisse. En procédure ordinaire, vous ne le prélevez que si votre aide ménagère n'a pas de permis C, selon le barème cantonal.
- C'est vous, l'employeur, qui devez la retenue, pas votre aide ménagère. Si vous l'oubliez, vous répondez de l'impôt (art. 88 LIFD).
- Au-delà de CHF 22'680 de salaire annuel, la procédure ordinaire s'applique : tarif cantonal (p. ex. A0), décompté directement avec l'administration fiscale.
- Si elle habite en France et travaille dans les cantons BE, BL, BS, JU, NE, SO, VD ou VS, aucun impôt à la source suisse n'est retenu (avec l'attestation annuelle de résidence fiscale française).
Sources officielles
Calculer l'impôt à la source dans la procédure simplifiée
Calculateur impôt à la source
Calculez l’impôt à la source pour votre aide ménagère.
Procédure simplifiée
Pour les salaires annuels jusqu’à CHF 22 680, les employeurs privés peuvent utiliser la procédure de décompte simplifiée. La déduction forfaitaire de 5% couvre tous les impôts (fédéral, cantonal, communal). L’employée ne déclare plus ce salaire dans sa déclaration d’impôts.
Question suivante : qui retient l'impôt à la source chaque mois et le décompte correctement ?
Déclarer avec ce salaire →Qui est assujetti à l'impôt à la source ?
En procédure simplifiée, le forfait de 5% s'applique à toutes les employées, Suissesses et titulaires d'un permis C comprises. En procédure ordinaire, cela dépend du statut de séjour :
Assujettis à l'impôt à la source
- •Permis B (autorisation de séjour) ; dès CHF 120'000 de revenu brut, avec en plus une TOU obligatoire
- •Permis L (autorisation de courte durée)
- •Permis F (étrangers admis à titre provisoire)
- •Permis N (requérants d'asile avec autorisation de travail)
- •Frontaliers (permis G) - réglementations spéciales selon le canton
NON assujettis à l'impôt à la source (procédure ordinaire)
- •Citoyens suisses
- •Permis C (autorisation d'établissement) - déclaration d'impôts ordinaire
- •Personnes mariées à un(e) Suisse (le permis C du conjoint suffit)
Impôt à la source dans la procédure simplifiée (PSA)
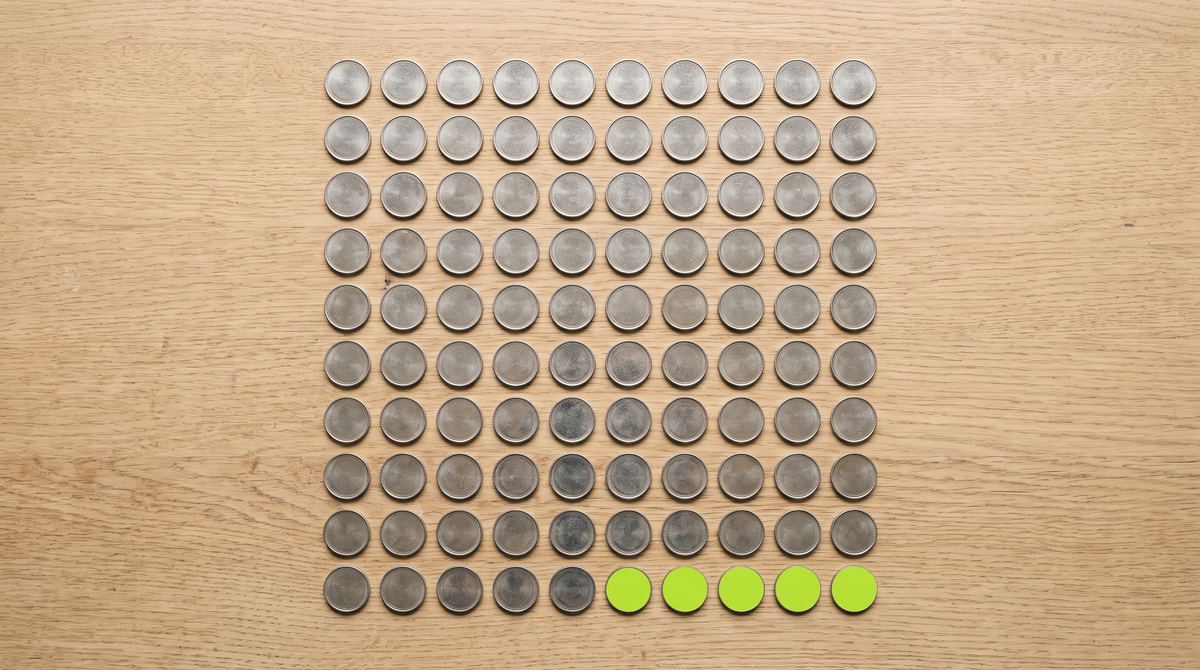 5 %impôt à la source
La plupart des ménages privés utilisent la procédure de décompte simplifiée (PSA) pour leur aide ménagère. L'impôt à la source est calculé forfaitairement à 5% du salaire brut - indépendamment du canton, du revenu ou de l'état civil. Cela vaut aussi pour une gratification ou un bonus de Noël que vous versez en plus.
Ces 5% sont un forfait couvrant tous les impôts : fédéral, cantonal et communal. L'aide ménagère ne déclare plus ce salaire ; si elle remplit une déclaration d'impôts, elle y joint l'attestation de la caisse de compensation. Pour votre propre déclaration, il vous faut en revanche des justificatifs : les documents que demande le fisc.
Impôt à la source dans la procédure ordinaire
Les tarifs dépendent de plusieurs facteurs : canton de résidence de l'employé(e), état civil, nombre d'enfants, appartenance confessionnelle et revenu brut. En tant qu'employeur, vous devez appliquer le tarif correct (A, B, C, D, etc.).
Comment fonctionne le prélèvement : étape par étape
En tant qu'employeur d'une aide ménagère étrangère, vous êtes responsable du processus, de la retenue mensuelle jusqu'au certificat de salaire de fin d'année en procédure ordinaire. Voici comment cela fonctionne :
Vérifier le statut de séjour
Vérifiez le permis de votre employé(e). En procédure ordinaire : pas de permis C = assujetti(e) à l'impôt à la source. En procédure simplifiée, vous retenez les 5% pour tout le monde. Demandez une copie du permis.
Déterminer le tarif (ou choisir la PSA)
Procédure simplifiée : forfait de 5%. Procédure ordinaire : déterminer le tarif correct (A, B, C, etc.) auprès de l'administration fiscale du canton de résidence de l'employé(e).
Prélever mensuellement sur le salaire
Prélevez l'impôt à la source sur le salaire brut à chaque paiement. Le prélèvement doit figurer séparément sur la fiche de salaire.
Verser à l'administration fiscale / caisse de compensation
PSA : annuellement via la caisse de compensation AVS. Procédure ordinaire : mensuellement ou trimestriellement à l'administration fiscale cantonale. Respectez les délais - des intérêts moratoires s'appliquent !
Certificat de salaire ou attestation de la caisse
En procédure ordinaire, établissez en fin d'année un certificat de salaire mentionnant l'impôt retenu séparément. Dans la PSA, vous n'en avez pas besoin : la caisse de compensation envoie à votre employé(e) une attestation de l'impôt à la source, à joindre à sa déclaration d'impôts.
Automatisez l'impôt à la source
Clino calcule l'impôt à la source correct pour votre aide ménagère, crée les fiches de salaire et fournit tous les documents pour l'administration fiscale. CHF 19.90/mois, tout compris.
Commencer - 30 jours gratuitsQuestions fréquentes sur l'impôt à la source
Dois-je prélever l'impôt à la source en tant que ménage privé ?
Combien représente l'impôt à la source dans la procédure simplifiée ?
Que se passe-t-il si j'oublie le prélèvement ?
Mon aide ménagère peut-elle récupérer l'impôt à la source ?
Quelle est la différence entre PSA et impôt à la source ordinaire ?
Le forfait de 5% s'applique-t-il aux frontaliers ?
Tu travailles sans contrat ?
Nous t'aidons gratuitement à comprendre ta situation et à la régulariser. Écris-nous ou laisse tes coordonnées. Nous te recontacterons personnellement.
Une question d'abord : où es-tu en ce moment ?