Caso particolare
Assumere qualcuno che percepisce già l'AVS

Puoi assumere una pensionata in modo del tutto normale, non serve alcuna autorizzazione. Tre cose però cambiano nel conteggio salario, e una delle due vi fa risparmiare a entrambe.
Posso assumerla?
Sì, in modo del tutto normale. Nessun permesso.
Contributi AVS?
Solo sulla parte oltre CHF 1'400 al mese.
Disoccupazione e cassa pensioni?
Cadono entrambe del tutto.
Assicurazione infortuni?
Resta intera, su tutto il salario.
Puoi assumere del tutto normalmente qualcuno oltre l'età di riferimento. Nel conteggio salario cambiano esattamente tre cose: i contributi AVS si applicano solo alla parte oltre CHF 1'400 al mese, l'assicurazione contro la disoccupazione sparisce completamente da entrambe le parti, e non c'è più alcun obbligo di cassa pensioni. L'assicurazione infortuni continua invariata sul salario intero.
- Franchigia di CHF 1'400 al mese o CHF 16'800 all'anno, e vale per singolo datore di lavoro, non in totale.
- L'AD sparisce: né tu né lei pagate più l'1,1 per cento. In cambio non c'è nemmeno più diritto all'indennità.
- Può rinunciare alla franchigia, e così può ancora aumentare la propria rendita.
Si applica quando
La tua collaboratrice domestica ha raggiunto l'età di riferimento AVS e continua a lavorare.
Assumere una pensionata: cosa si conteggia davvero?
Imposta il salario mensile - vedi la franchigia AVS e la differenza con una dipendente in età attiva.
In età di pensionamento
AVS/AI/IPG (5.3%)
CHF 5
AD (1.1%)
ciascuno, lato datore e dipendente
Prima del pensionamento
AVS/AI/IPG (5.3%)
CHF 80
AD (1.1%)
CHF 17
ciascuno, lato datore e dipendente
💰 Insieme risparmiate CHF 181/mese di contributi
= CHF 2'177 all'anno rispetto a una dipendente in età attiva
- La franchigia vale per datore di lavoro - più economie domestiche, più franchigie.
- Niente più contributi AD, nessun obbligo LPP dopo l'età di riferimento.
- L'assicurazione infortuni (LAINF) resta obbligatoria.
- La pensionata può rinunciare alla franchigia perché i contributi migliorino ancora la sua rendita AVS.
Clino applica la franchigia automaticamente
Registrazione, buste paga e il caso particolare dei pensionati - tutto impostato correttamente.
Cosa cambia nel conteggio salario
AVS: solo sulla parte oltre CHF 1'400
Raggiunta l'età di riferimento, i contributi AVS si applicano solo al salario che supera CHF 1'400 al mese, cioè CHF 16'800 all'anno. Se da te guadagna CHF 1'000 al mese, non sorge alcun contributo AVS. Se guadagna CHF 1'800, si conteggia solo su CHF 400.
AD: sparisce del tutto
Dall'età di riferimento l'obbligo contributivo verso l'assicurazione contro la disoccupazione cessa completamente (art. 2 cpv. 2 lett. c LADI). Né tu né lei pagate l'1,1 per cento. Il rovescio: non esiste più nemmeno il diritto all'indennità di disoccupazione.
Cassa pensioni: non più obbligatoria
La previdenza professionale obbligatoria termina con l'età di riferimento. Anche se il salario supera la soglia d'entrata, non devi più annunciarla. In alcune casse è possibile una continuazione volontaria, ma non è un tuo obbligo.
Assicurazione infortuni: esattamente uguale
Qui non cambia nulla. Infortuni professionali dalla prima ora, non professionali da otto ore settimanali presso lo stesso datore di lavoro, entrambi sul salario intero e senza franchigia. È l'errore più frequente: applicare la franchigia anche al premio infortuni.
La franchigia vale per singolo datore di lavoro
Se lavora per più famiglie, ottiene la franchigia presso ciascuna separatamente. Tre economie domestiche a CHF 1'200 al mese ciascuna fanno CHF 3'600 di salario e comunque zero contributi AVS. È voluto, non è una scappatoia: non devi sapere quanto guadagna altrove e puoi applicare la tua franchigia per intero.
Anatomia
Ecco la sua busta paga adesso
Busta paga
M. Bernasconi, in età di riferimento
Solo la parte oltre la franchigia di CHF 1'400 al mese è soggetta all'AVS. Con CHF 1'800 di salario si conteggiano CHF 400.
L'assicurazione disoccupazione finisce con l'età di riferimento, su entrambi i lati.
Niente più obbligo di cassa pensioni, nemmeno sopra la soglia d'entrata.
L'assicurazione infortuni non conosce franchigie. Continua su tutto il salario, l'errore più comune.
Può rinunciare alla franchigia, e a volte conviene
Dalla riforma AVS 21 può decidere se versare comunque contributi AVS sulla parte di salario inferiore a CHF 1'400. Sembra controintuitivo ma può convenire: i contributi versati dopo l'età di riferimento possono colmare lacune contributive e aumentare la rendita, fino alla rendita massima. Può chiedere una volta un nuovo calcolo della rendita che tenga conto dei redditi conseguiti dopo l'età di riferimento.
A chi interessa: a chi ha passato anni all'estero, o ha la rendita ridotta per anni di contribuzione mancanti. La rinuncia la comunica a te, datore di lavoro, al più tardi prima del primo pagamento del salario dopo l'età di riferimento. Non è possibile retroattivamente. Vale per ogni rapporto di lavoro separatamente e resta valida finché lei non la cambia. Che pensione le resterà?
Cosa non cambia
Parecchio, ed è la metà più importante: contratto di lavoro, salario minimo, diritto alle vacanze, giorni festivi, termini di disdetta, continuazione del salario in caso di malattia, tutto esattamente come per qualsiasi altra dipendente. Percepire una rendita non è un motivo per condizioni peggiori, e la franchigia non è un permesso per pagare meno. Abbassa i contributi sociali, non il salario.
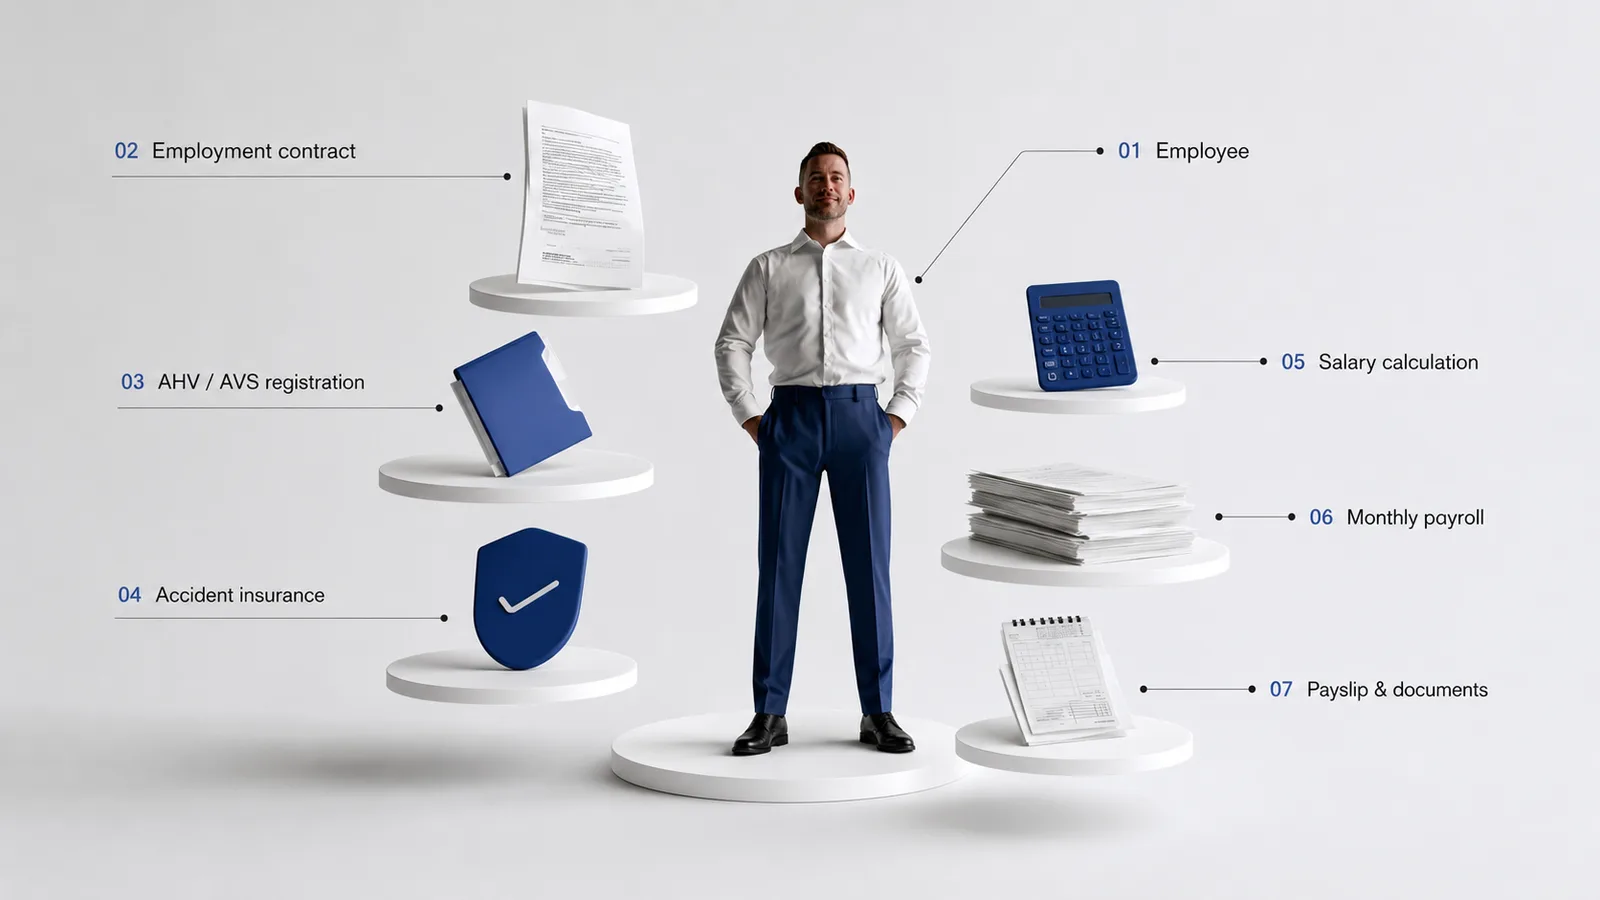
Cosa cambia la franchigia per il tuo salario concreto lo mostra il calcolatore dei costi per collaboratrici domestiche al franco esatto. E la registrazione stessa segue, per una pensionata, la stessa strada di ogni altra collaboratrice domestica: come registrare un aiuto domestico.
Domande frequenti
Devo avvisare la cassa di compensazione?
Sì. La cassa non sa automaticamente che la tua dipendente ha raggiunto l'età di riferimento e altrimenti continuerà a conteggiare come prima. Annuncialo attivamente, così la franchigia viene considerata dal mese giusto. I contributi versati in eccesso si possono richiedere indietro, ma è lavoro che ci si può risparmiare.
Da quando esattamente, dal 65esimo compleanno?
Dal mese successivo al raggiungimento dell'età di riferimento. Oggi è di regola 65, ma le donne nate tra il 1961 e il 1963 hanno con AVS 21 un'età di riferimento transitoria tra i 64 anni e 3 mesi e i 65 anni. In caso di dubbio chiedi alla cassa la data esatta: qui tirare a indovinare non conviene.
Percepisce una rendita AI, non l'AVS. Vale anche in questo caso?
No. La franchigia vale solo dall'età di riferimento AVS. Chi percepisce una rendita AI e lavora accanto versa i contributi del tutto normalmente, e resta soggetta anche all'AD.
Conviene davvero a me come datore di lavoro?
I tuoi oneri salariali calano sensibilmente: niente più AD, e AVS solo sulla parte oltre la franchigia. Anche il contributo per gli assegni familiari si calcola solo su quella parte. Con CHF 1'200 al mese non ci sono quindi né AVS, né assegni familiari, né AD, e resta praticamente solo l'assicurazione infortuni. Ma è un effetto collaterale, non un motivo per preferire qualcuno per la sua età.
Devo assicurare una pensionata contro gli infortuni?
Sì. L'assicurazione infortuni non ha limiti di età: infortuni professionali dalla prima ora, non professionali da otto ore settimanali presso di te, entrambi sul salario intero e senza franchigia. Senza polizza, la cassa suppletiva copre l'infortunio e poi ti chiede i premi (art. 95 LAINF).
C'è un limite di età massimo?
No. Puoi assumere anche qualcuno di 70 o 75 anni, e la franchigia continua a valere finché lavora. Valgono le stesse regole del primo mese dopo l'età di riferimento.
Il contratto di lavoro finisce automaticamente con l'età di riferimento?
No, non per legge. Un contratto a tempo indeterminato continua semplicemente, salvo che abbiate concordato espressamente una data di fine. Chi vuole chiuderlo dà la disdetta con il termine normale.
Fonti
Franchigia e rinuncia
La franchigia di CHF 1'400 al mese o CHF 16'800 all'anno, e la regola secondo cui con più datori di lavoro si applica separatamente a ogni rapporto di lavoro, provengono dal Centro d'informazione AVS/AI. La possibilità di rinunciarvi e il nuovo calcolo unico della rendita che include i redditi conseguiti dopo l'età di riferimento derivano dalla riforma AVS 21. Come ed entro quando si dichiara la rinuncia lo spiega il promemoria AVS 2.01 sui contributi salariali all'AVS, all'AI e alle IPG.
AD e previdenza professionale
L'obbligo contributivo verso l'assicurazione contro la disoccupazione cessa con l'età di riferimento (art. 2 cpv. 2 lett. c LADI). Anche la previdenza professionale obbligatoria termina lì. L'assicurazione infortuni non conosce un simile limite e continua sul salario intero.
Dubbi sul conteggio? Scrivici su WhatsApp
Risponde una persona vera, di solito in giornata.
Per approfondire
Pensione del personale domestico
Rendita AVS, lacune contributive per gli anni all'estero e cassa pensioni assente con più datori di lavoro.
Cassa pensione per collaboratori domestici: piano AN o AN Plus 2026
Il piano standard AN assicura i salari bassi solo su CHF 3'780. Il piano AN Plus dell'Istituto collettore assicura tutto il salario da CHF 2'500 senza deduzione di coordinamento. Come scegliere. Edizione 2026.
Busta paga collaboratrice domestica: modello e guida
Cosa deve contenere una busta paga, tutte le deduzioni spiegate (AVS, AD, LAINF, imposta alla fonte) con esempio di calcolo.
Assicurazione infortuni LAINF per domestiche
Devo assicurare la mia collaboratrice domestica (LAINF)? L'assicurazione infortuni professionali è obbligatoria dalla prima ora, l'AINP da 8h/settimana. Costi da CHF 1.20/100 di salario, iscrizione passo dopo passo.
Clino applica la franchigia automaticamente
Indichi solo che la tua dipendente ha raggiunto l'età di riferimento. Clino deduce la franchigia, toglie l'AD, tratta correttamente il premio infortuni sul salario intero e produce il conteggio come se lo aspetta la cassa di compensazione.
Checklist gratuita: assumere correttamente una collaboratrice domestica
AVS, assicurazione infortuni, contratto. Tutto in una pagina, per email in 30 secondi.
Niente spam. Cancellazione in qualsiasi momento.
Salvador Jovells, fondatore di Clino