Tu empleada del hogar causa un daño: quién responde - y qué hacer
Tu empleada del hogar solo responde según el grado de culpa (art. 321e CO): con negligencia leve y salario bajo normalmente no debe nada, el coste lo asumes tú como empleador o un seguro.
· Fuente: art. 321e CO (Fedlex)
¿Quién paga? Tu caso en 10 segundos
¿Qué ha pasado?
Elige qué ha pasado: verás quién paga y por qué.
Orientación general según el art. 321e CO, no es asesoramiento legal. En caso de conflicto, el tribunal decide según las circunstancias.
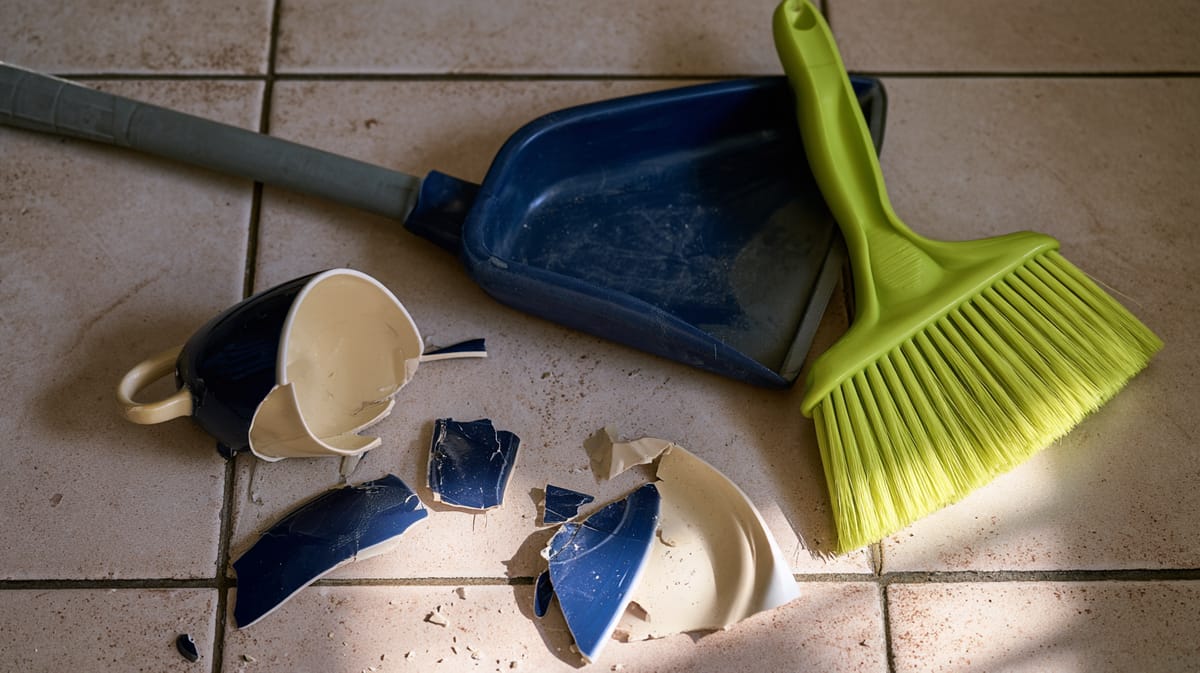
El marco legal: art. 321e CO
El derecho laboral suizo distingue cuatro grados de negligencia - y protege a los trabajadores mucho más de lo que la mayoría de empleadores esperan.
- 1
El trabajador responde por los daños que causa intencionadamente o por negligencia.
- 2
El grado de responsabilidad depende del nivel de negligencia, el riesgo profesional y las circunstancias concretas.
- 3
Con negligencia leve y salarios bajos: por regla general, sin responsabilidad.
- 4
Los tribunales consideran: nivel salarial, años de servicio, complejidad del trabajo y medidas de precaución del empleador.
- 5
El empleador asume el riesgo operativo - objetos valiosos al alcance son su riesgo.
Descontar daños del salario: solo con límites estrictos
Muchos empleadores quieren simplemente descontar el daño del salario. Solo es posible con límites estrictos. Primero, la deuda tiene que existir: con negligencia leve tu empleada a menudo no debe nada (art. 321e CO). Segundo, según el art. 323b apdo. 2 CO solo puedes compensarla con la parte embargable del salario, es decir, lo que supera el mínimo vital del derecho de ejecución. Con un salario bajo, eso a menudo es nada. Solo un daño causado a propósito puede compensarse sin límite.
¿Eres tú la empleada y te piden que pagues un daño? Tus derechos como empleada del hogar.
Cobertura de seguro: ¿quién paga realmente?
En la mayoría de los casos, no paga la empleada - sino un seguro. Tres pólizas son relevantes:
Seguro de responsabilidad civil de la empleada
Cubre daños que ella causa a terceros - incluido a ti como empleador. La mayoría de hogares suizos tienen uno, pero no todas las empleadas del hogar. Pregunta.
Tu seguro del hogar / del edificio
Si el daño ocurre en tu vivienda (p. ej., daños por agua en el parquet), tu propio seguro del edificio o del hogar puede cubrirlo - a menudo con una franquicia.
Seguro del contenido del hogar
Cubre tus bienes muebles (jarrones, electrónica, muebles) frente a incendio, agua y robo. Un objeto que se cae o se rompe normalmente solo está cubierto con una cobertura adicional. Revisa tu póliza.
Si tu empleada se lesiona trabajando, no paga ninguna de estas pólizas, sino el seguro de accidentes obligatorio que contratas como empleador.
Prevenir daños: lista de comprobación para empleadores
Antes del primer día de limpieza
- Retira o señaliza los objetos valiosos (obras de arte, piezas familiares)
- Da instrucciones claras: qué se debe limpiar y qué no
- Aclara los seguros: ¿tiene ella una RC privada y has contratado tus seguros obligatorios como empleador?
- Redacta el contrato de trabajo por escrito, por ejemplo con una plantilla de contrato para limpiadoras, con normas del hogar
- Fotografía los objetos caros (útil para cualquier reclamación al seguro)
- Regula el uso del móvil durante la jornada laboral en el contrato
Una llave perdida también es un daño. Deja constancia de la entrega con un recibo de llaves firmado y podrás demostrarlo ante el seguro.
4 pasos tras un daño
Ha ocurrido un daño. Mantén la calma y actúa de forma sistemática:
Documentar el daño
Haz fotos, anota la hora, escribe una breve descripción. Cuanto más rápido, mejor para una posible reclamación al seguro.
Revisar el seguro
Consulta tu seguro del hogar o del edificio. Pregunta a tu empleada si tiene seguro de responsabilidad civil. En muchos casos, el asunto termina aquí.
Hablar - sin amenazar
Habla de forma objetiva con tu empleada. Sin descuentos salariales, sin amenazas. Aclara juntos qué ha pasado. Una buena relación laboral vale más que un jarrón.
Para daños grandes: asesoramiento legal
Para daños superiores a CHF 2'000 o sospecha de intención: consulta a un abogado antes de actuar. La primera consulta suele ser gratuita o económica.
Un vaso roto no justifica un despido inmediato, un robo sí. Por qué en los casos intermedios es mejor un despido ordinario lo explica la guía para despedir a tu empleada.
La responsabilidad civil y el seguro del hogar no van en la nómina
Clino cubre lo obligatorio como empleador: el alta en la AVS, el seguro de accidentes LAA, el contrato y las nóminas. Pero un jarrón roto, un grifo que inunda al vecino o una discusión que acaba con abogados se resuelven con pólizas privadas tuyas. Jesús te dice cuáles necesitas de verdad.
- Responsabilidad civil y hogar: qué cubren cuando el daño lo causa alguien que trabaja en tu casa
- Seguro jurídico: cuándo sirve en un conflicto laboral doméstico
- Revisar las pólizas que ya tienes antes de contratar otra encima
Preguntar es gratis y sin compromiso: escribes, te responde en español y decides después. Jesús es intermediario independiente registrado en la FINMA: no forma parte de Clino, y Clino no vende seguros.
Jesús Gómez
Seguros y previsión en Suiza
- 5,0 ★
- Familias
- 200+
- Responde en
- < 24 h
Registro FINMA F01492582 · CHE-479.361.641 · certificado VBV
Lo que lleva
- Seguro médico
- Hogar y RC
- Tercer pilar
- Impuestos
Le llegará esto
Hola Jesús, vengo de parte de Salvador de Clino. Te escribo porque quería revisar mis seguros privados.
ahoraSe abre WhatsApp con el mensaje ya escrito. Puedes cambiarlo antes de enviarlo.
