Previsión
¿Qué pensión te queda si trabajas en casas particulares?

La AHV (AVS en francés) sola casi nunca basta. Y si limpias en varias casas, muchas veces no tienes caja de pensiones ninguna, sin saberlo. Aquí tienes cómo comprobar tu situación en diez minutos.
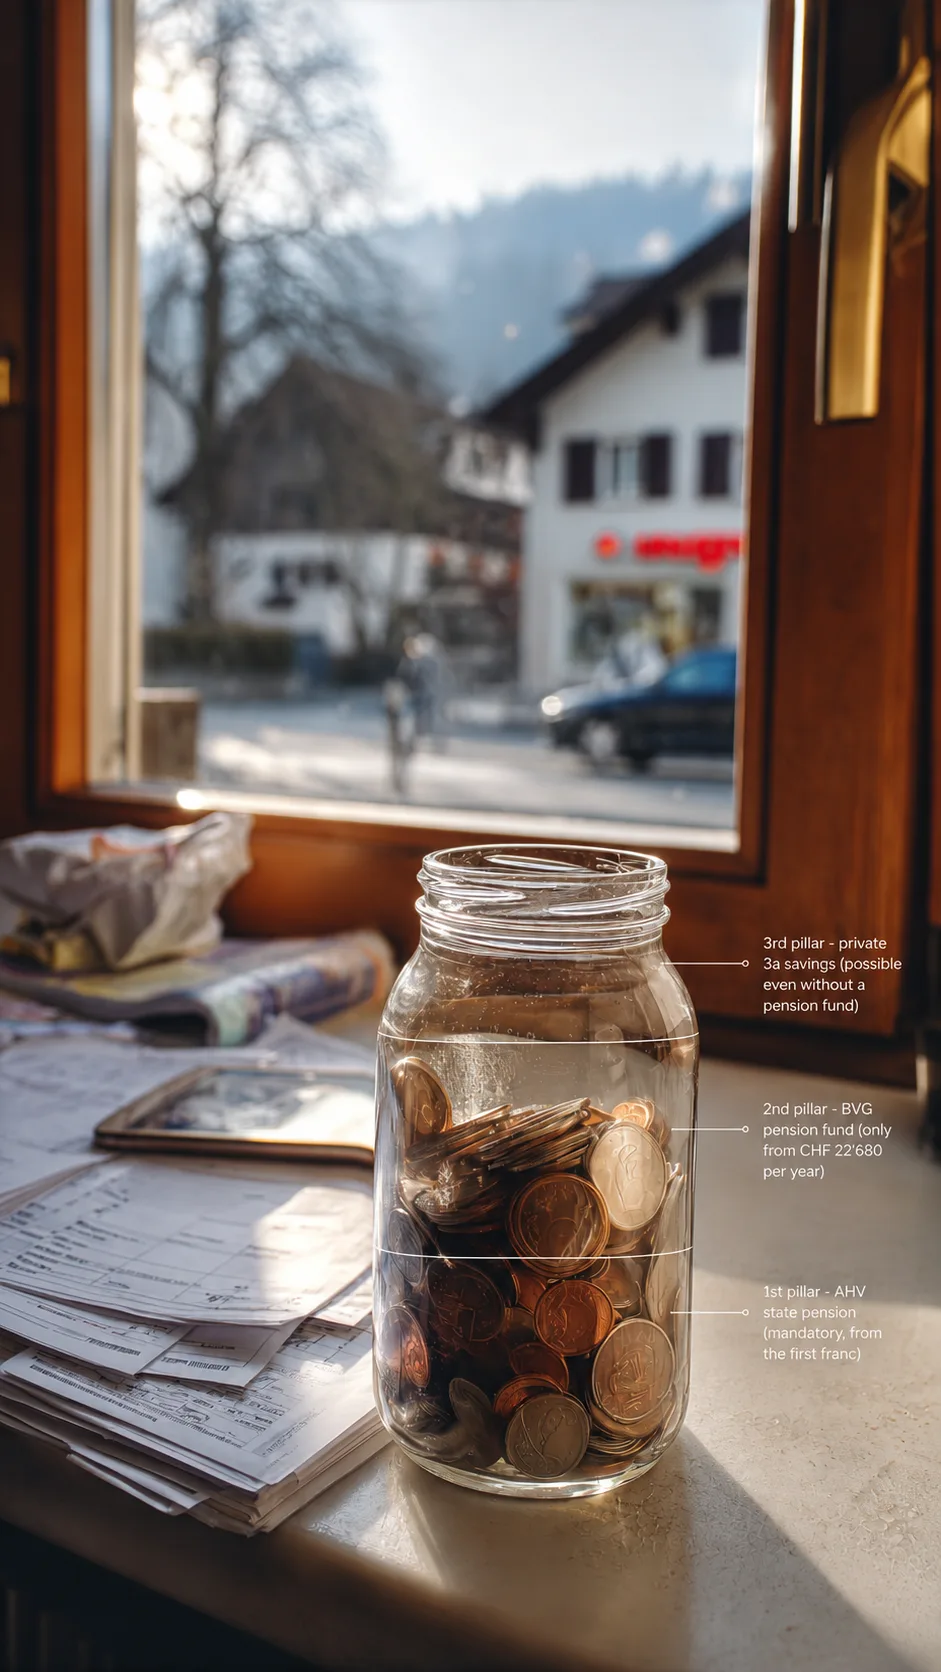
Con un sueldo de trabajo doméstico, la pensión AHV suele quedarse cerca del mínimo de CHF 1'260 al mes, y quien gana poco en cada una de varias casas con frecuencia no tiene caja de pensiones en absoluto. Las dos cosas se pueden comprobar, y las dos se pueden mejorar todavía mientras trabajas.
- Una AHV completa son 44 años de cotización. Cada año que falta cuesta alrededor de un cuarenta y cuatroavo de la pensión.
- La caja de pensiones no arranca hasta CHF 22'680 de salario anual, y es por empleador, no en total.
- Sin caja de pensiones puedes aportar el 20 por ciento de tu salario al pilar 3a, con un máximo de CHF 36'288.
Esto aplica cuando
Trabajas en Suiza en casas particulares: limpiadora, niñera o cuidadora.
- Pensión AHV / mes
- CHF 1'260 – CHF 2'520
- Años de cotización para la AHV completa
- 44
- Caja de pensiones desde, por empleador
- CHF 22'680
- Pilar 3a sin caja de pensiones
- CHF 36'288
Lo que cuestan los años sin alta
CHF 212
menos de pensión AHV, cada mes, de por vida
por 6 años sin alta
Aún puedes salvar CHF 177: las cotizaciones de los últimos 5 años se pueden pagar con efecto retroactivo.
Caja de compensación
Extracto de la cuenta individual (IK)
N.º AHV756.••••.••••.••
| Año | Meses | Ingresos CHF |
|---|---|---|
| 2017 y antes | anotado sin lagunas | |
| 2018 | 01–12 | 28'800 |
| 2019 | 01–12 | 28'800 |
| 2020 | – | sin anotaciones |
| 2021 | – | recuperable |
| 2022 | – | |
| 2023 | – | |
| 2024 | – | |
| 2025 | – | |
Años de cotización38 de 44
Pensión completa con este sueldo: CHF 1'556 al mes. Estimación con el mismo sueldo los 44 años, sin bonificaciones por tareas educativas.
Primer paso: pedir tu extracto de cuentaEl único paso que siempre merece la pena
Antes de calcular nada: pide tu extracto de cuenta individual a tu caja de compensación. Para ello necesitas tu número AHV de la tarjeta del seguro de enfermedad. Es gratuito, puedes pedirlo en cualquier momento, y enseña negro sobre blanco qué años de cotización y qué salarios tiene la AHV registrados a tu nombre. Muchísimas lagunas son sencillamente salarios que nunca se declararon, y eso solo se puede arreglar si lo sabes.
Cómo leer tu extracto de cuenta AHV y qué hacer si hay una laguna.
Si faltan años en los que sí trabajaste, es probable que ese salario nunca se liquidara, y trabajabas en negro, a menudo sin saberlo. No es un reproche hacia ti, pero es tu pensión. Si te descontaron AHV del salario y nunca la pagaron, ese año aún se puede anotar si puedes demostrar el descuento.
Lo que da la AHV por sí sola
La pensión AHV depende de dos cosas: de cuántos años has cotizado y de la media de tus salarios. Con 44 años completos está entre CHF 1'260 y CHF 2'520 al mes. El mínimo le toca a quien ha ganado poco; el máximo solo a partir de un ingreso medio que un sueldo doméstico difícilmente alcanza. En la práctica, la mayoría del personal doméstico se queda en el tercio bajo de esa horquilla.
Si falta un año de cotización, la pensión baja alrededor de un cuarenta y cuatroavo, un 2 por ciento largo. Cuatro años que falten son ya casi una décima parte menos, de por vida.
La laguna que casi nadie ve: los años fuera
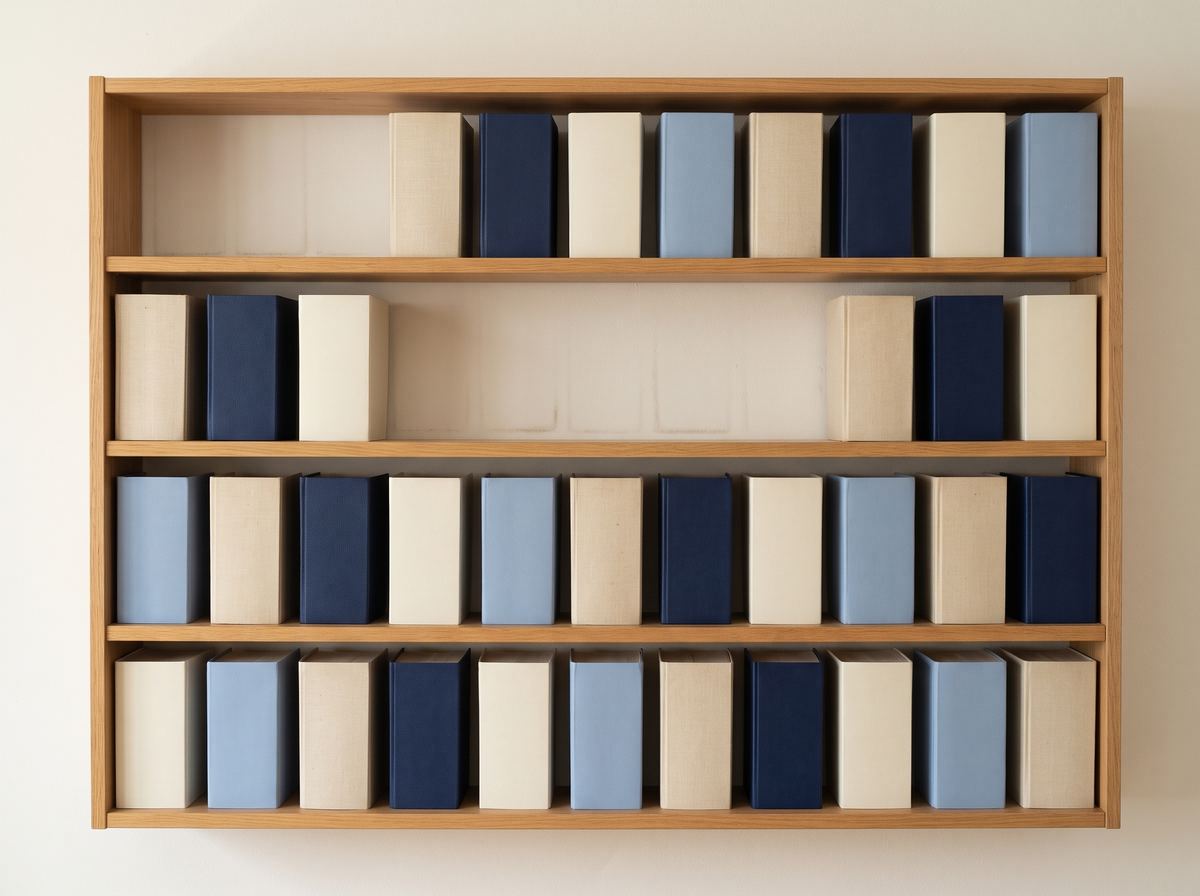 3 añosaún no en Suiza5 añostrabajo en negro
Quien llegó a Suiza con treinta o cuarenta años sencillamente no ha podido cotizar aquí 44. Es la causa más frecuente de una pensión recortada, y afecta a casi todo el mundo que vino de fuera. Los años cotizados en un país de la UE o la AELC no se pierden: se cobran aparte desde ese país, pero no rellenan el hueco suizo. Acabas con dos pensiones pequeñas en lugar de una grande. Cómo te llega después la pensión suiza si vuelves a tu país de origen depende del país.
Conviene saberlo: los años entre los 18 y los 20 también cuentan. Si entonces trabajaste y cotizaste en Suiza, sirven para tapar en parte lagunas posteriores. Y también cuentan los años dedicados a criar hijos: las bonificaciones por tareas educativas suben tu ingreso medio.
Por qué probablemente no tienes caja de pensiones
El segundo pilar no te lo han quitado: es que empieza a partir de CHF 22'680 de salario anual, y esa cifra cuenta por empleador. Quien gana CHF 8'000 en cada una de cinco casas llega a CHF 40'000 y aun así está por debajo del umbral en todas y cada una. Resultado: cero caja de pensiones, aunque el ingreso total lo supere con holgura.
Qué puedes hacer al respecto
Si tus salarios sumados pasan de CHF 22'680, puedes asegurarte voluntariamente en la Fundación Institución Supletoria BVG. Cuesta cotizaciones, pero levanta un segundo pilar donde no había ninguno. La otra vía es el pilar 3a: sin caja de pensiones puedes aportar hasta el 20 por ciento de tu ingreso, con un máximo de CHF 36'288 al año, varias veces los CHF 7'258 que tienen quienes sí la tienen. Las dos cosas juntas son más alcanzables de lo que parecen si se empieza pronto.
¿Y si aun así no llega?
Entonces están las prestaciones complementarias. No son una limosna, son un derecho legal: cuando la pensión AHV y el patrimonio no cubren los gastos de vida reconocidos, el cantón de residencia paga la diferencia. Una de las condiciones es residir en Suiza. Así que quien ha declarado bien toda su vida laboral no se queda sin nada, pero se vive justo, y justo por eso cada franco declarado hoy cuenta.
Echa cuentas con tu propio caso
La calculadora de previsión toma tu salario por hora, tus horas, cuántos empleadores tienes y tus años cotizados, y enseña en qué se traduce eso en AHV y caja de pensiones, incluida la pregunta de si llegas siquiera al umbral de la caja de pensiones.
Ir a la calculadoraClino te enseña el hueco de tu jubilación. Jesús te ayuda a taparlo
El pilar 3a es voluntario: no sale de tu nómina y nadie lo abre por ti. Y si trabajas en varias casas y ninguna llega a CHF 22'680 al año, no tienes caja de pensiones, así que el 3a deja de ser un extra. Jesús te dice qué te conviene a ti, en español.
- Cuánto puedes aportar: hasta CHF 36'288 al año sin caja de pensiones, en vez de CHF 7'258
- Qué producto te encaja y cuál te ata durante décadas sin que lo notes
- Cuánto te devuelve Hacienda cada año
Preguntar es gratis y sin compromiso: escribes, te responde en español y decides después. Jesús es intermediario independiente registrado en la FINMA: no forma parte de Clino, y Clino no vende seguros.
Jesús Gómez
Seguros y previsión en Suiza
- 5,0 ★
- Familias
- 200+
- Responde en
- < 24 h
Registro FINMA F01492582 · CHE-479.361.641 · certificado VBV
Lo que lleva
- Seguro médico
- Hogar y RC
- Tercer pilar
- Impuestos
Le llegará esto
Hola Jesús, vengo de parte de Salvador de Clino. Te escribo porque quería información sobre el tercer pilar.
ahoraSe abre WhatsApp con el mensaje ya escrito. Puedes cambiarlo antes de enviarlo.
Preguntas frecuentes
He trabajado en negro durante años. ¿Puedo recuperarlo?
En parte. Las cotizaciones no liquidadas por regla general solo se pueden pagar con efecto retroactivo de los últimos cinco años (siete si el empleador cometió un delito); lo anterior prescribe y falta para siempre en tu pensión. Justo por eso un alta en regla no es papeleo, es tu ingreso de jubilación. Habla con tu caja de compensación antes de que prescriban más años.
¿Cuentan mis años en España, Portugal o Italia para la pensión suiza?
Cuentan para el derecho, pero no para el importe de la pensión suiza. Cada país paga la pensión que se ganó allí. También tienes que solicitarla allí, y lo más cómodo es hacerlo a través de la caja de compensación suiza, que tramita el envío. Hazlo con tiempo, porque tarda.
Solo trabajo unas pocas horas. ¿Merece la pena darse de alta?
Sí, por dos motivos. Primero, cada año liquidado cuenta como año de cotización, aunque el salario sea pequeño, y evita una laguna. Segundo, estando dada de alta estás bien asegurada frente a accidentes y cobras el paro si pierdes el trabajo. El salario es una cosa y los años son otra.
¿Puedo usar el pilar 3a con un ingreso pequeño?
Sí. No hay mínimo: aportas lo que puedas, aunque sean CHF 50 al mes. El importe se descuenta del ingreso imponible, lo que con ingresos bajos ahorra poco impuesto, pero el dinero es tuyo y crece. Lo importante: sin caja de pensiones tu tope es el 20 por ciento de tu ingreso, y los años que no aportes desde 2025 solo se pueden recuperar de forma limitada.
De dónde salen las cifras
Pensión AHV y años de cotización
La pensión mínima y máxima (CHF 1'260 / CHF 2'520 al mes), los 44 años de cotización de la escala 44 y la edad de referencia de 65 años proceden de la ordenanza federal de pensiones para 2026 y viven en el código en src/lib/pension.ts. La regla de que un año que falta cuesta un cuarenta y cuatroavo es una aproximación: lo que manda es la escala de pensiones, que recorta más cuando hay muy pocos años cotizados.
Caja de pensiones y pilar 3a
El umbral de entrada BVG de CHF 22'680 se aplica por relación laboral. Los importes máximos del pilar 3a para 2026 son CHF 7'258 con caja de pensiones y CHF 36'288 (como mucho el 20 por ciento del ingreso del trabajo) sin ella; no han cambiado respecto a 2025.
¿Estás dada de alta como es debido?
Cada año sin liquidación es un año menos de pensión. Clino guía a tu empleador paso a paso por el alta en la caja de compensación y la nómina mensual.
Checklist gratis: da de alta correctamente a tu empleada del hogar
AHV, seguro de accidentes, contrato. Todo en una página, por email en 30 segundos.
Sin spam. Cancela cuando quieras.
Salvador Jovells, fundador de Clino